

AUDITCLOUD MAROC
Actualité fiscale · 23 octobre 2026
Projet de loi de finances 2027
Les principales mesures à retenir
Pouvoir d’achat, fiscalité des salariés et mesures pour les entreprises : un premier aperçu des annonces et du projet, dans l’attente du texte définitif.
Le projet de loi de finances pour 2027 ouvre plusieurs chantiers qui concernent directement les ménages et les entreprises. Voici les principaux points à retenir à ce stade. Il s’agit encore d’un projet : les mesures pourront évoluer au cours des débats parlementaires.
Salariés : un allègement progressif de l’impôt sur le revenu
Le PLF prévoit une refonte progressive du barème de l’IR entre 2027 et 2031, avec un relèvement de la tranche exonérée, une évolution des tranches intermédiaires et une réduction du taux supérieur. Pour les salariés, le montant de l’impôt dépendra du revenu net imposable après les déductions admises.
Dès 2027 : une tranche exonérée de 60 000 DH
La tranche annuelle exonérée serait portée à 60 000 DH de revenu net imposable, soit un équivalent de 5 000 DH par mois. Ce montant ne correspond pas au salaire net versé au salarié.
Le taux de déduction pour frais professionnels serait fixé à 45 %, dans la limite de 35 000 DH par an, hors catégories professionnelles bénéficiant de règles spécifiques. Cette déduction réduit la base soumise à l’impôt ; son plafond limite donc l’effet du taux de 45 %.
Le calendrier du barème prévu de 2027 à 2031
Le projet prévoit un barème transitoire pour chaque année de 2027 à 2030, puis le barème cible à partir de 2031. La tranche jusqu’à 60 000 DH resterait exonérée sur toute la période.
| Année | Tranches au-delà des 60 000 DH exonérés | Taux |
|---|---|---|
| 2027 | 60 001 à 80 000 DH 80 001 à 100 000 DH 100 001 à 180 000 DH Au-delà de 180 000 DH |
10 % 20 % 34 % 37 % |
| 2028 | 60 001 à 100 000 DH 100 001 à 200 000 DH Au-delà de 200 000 DH |
10 % 25 % 37 % |
| 2029 | 60 001 à 130 000 DH 130 001 à 200 000 DH Au-delà de 200 000 DH |
10 % 20 % 35 % |
| 2030 | 60 001 à 150 000 DH 150 001 à 200 000 DH Au-delà de 200 000 DH |
10 % 20 % 30 % |
| À partir de 2031 | 60 001 à 150 000 DH 150 001 à 500 000 DH Au-delà de 500 000 DH |
10 % 20 % 30 % |
Le barème est progressif : chaque taux s’applique uniquement à la fraction du revenu située dans la tranche correspondante, et non à l’ensemble du salaire.
Le point à retenir : le taux supérieur passerait de 37 % en 2027 et 2028 à 35 % en 2029, puis à 30 % dès 2030. En 2031, la tranche à 20 % serait élargie jusqu’à 500 000 DH, contre 200 000 DH en 2030. L’allègement dépendra donc du niveau de revenu de chaque salarié.
Références : articles 59-I, 73-I et 247-XXXXVII du CGI, dans la rédaction proposée par le PLF
Entreprises : plusieurs évolutions importantes à anticiper
- Importations : une avance de 5 % sur la valeur en douane des marchandises importées pour être revendues en l’état serait instaurée à partir du 1er juillet 2027. Imputable sur l’IS ou l’IR, elle aurait un effet sur la trésorerie des opérateurs concernés.
- TVA : le projet prévoit un remboursement des excédents liés aux retenues à la source, ainsi qu’un régime optionnel de taxation sur la marge pour les marchands de biens immeubles bâtis.
- Mesures sectorielles : un taux d’IS de 40 % viserait les sociétés d’importation ou de distribution d’hydrocarbures dont le bénéfice net atteint au moins 100 millions de DH. Les droits sur les véhicules de luxe seraient également relevés.
Pouvoir d’achat et prochaines étapes
La présentation ministérielle comprend également des annonces concernant les pensions et les aides sociales. Le projet comporte, par ailleurs, des mesures douanières et fiscales ciblées, notamment sur certaines importations de bétail. Le périmètre, le calendrier et les modalités de chaque dispositif devront être suivis.
Nous partageons ci-dessous le projet pour permettre à chacun de consulter les dispositions proposées. Les débats parlementaires et le texte adopté permettront de préciser les changements effectivement applicables.
AuditCloud Maroc recrute un(e) Comptable à Rabat pour assurer la tenue et le suivi quotidien de la comptabilité du cabinet.
Nous recherchons une personne disposant déjà de quelques années d’expérience en comptabilité, capable de prendre en charge les opérations courantes avec sérieux et autonomie, tout en continuant à évoluer avec l’accompagnement de l’équipe.
Au-delà des compétences techniques, nous accordons une importance particulière à la fiabilité, la rigueur, l’organisation et le sens des responsabilités.
01
Principales missions
Vous serez notamment chargé(e) de :
Saisir et comptabiliser les factures d’achats, dépenses, règlements et autres opérations courantes
Assurer le classement, l’organisation et le suivi des pièces comptables et justificatives
Assurer le suivi des opérations bancaires et réaliser les rapprochements bancaires
Préparer et suivre les éléments nécessaires aux déclarations fiscales du cabinet
Veiller au respect des différentes échéances comptables, fiscales et administratives
Contrôler et assurer le suivi des notes de frais des collaborateurs
Vérifier la présence et la conformité des justificatifs liés aux dépenses professionnelles
Assurer le suivi des avances, remboursements et dépenses engagées par les collaborateurs
Assurer le suivi comptable et administratif des déplacements et missions professionnelles
Identifier les pièces manquantes, écarts ou anomalies et effectuer les relances nécessaires
Tenir à jour les tableaux et outils de suivi comptables et administratifs
Participer aux travaux de clôture, de justification et de contrôle des comptes
02
Profil recherché
Formation Bac+2 / Bac+3 en comptabilité, gestion, finance ou domaine similaire
2 à 3 ans d’expérience en comptabilité, idéalement en cabinet ou en entreprise
Bonne maîtrise des opérations comptables courantes
Connaissance des principales obligations fiscales courantes
Bonne maîtrise d’Excel et des outils bureautiques
Bonne aisance avec les logiciels comptables et les outils numériques
Capacité à gérer les opérations courantes avec autonomie tout en sachant solliciter l’équipe lorsque nécessaire
03
Qualités particulièrement recherchées
La nature du poste implique la manipulation d’informations financières et administratives. Nous accordons donc une importance particulière à :
La fiabilité et le sens des responsabilités
La rigueur et le souci du détail
L’honnêteté, la discrétion et le respect de la confidentialité
L’organisation et la capacité à assurer un suivi régulier des dossiers
Le respect des procédures et des échéances
La capacité à identifier et signaler rapidement une anomalie ou une difficulté
La motivation et l’envie de progresser
Un bon relationnel avec les collaborateurs
04
Informations pratiques
Poste : Comptable
Lieu : Rabat
Formation : Bac+2 / Bac+3
Expérience : 2 à 3 ans
Vous souhaitez rejoindre AuditCloud Maroc ?
Merci de compléter le formulaire de candidature en ligne.
Le stage offrira une immersion concrète dans des projets réels, avec la possibilité d’intervenir sur des missions connexes liées aux systèmes d’information, à l’automatisation et aux outils data.
01
Missions
Selon votre profil et votre avancement, vous pourrez notamment intervenir sur les sujets suivants :
02
Profil recherché
03
Informations pratiques
Lieu : Rabat
Type : Stage en développement Full-Stack (avec possibilités de missions SI connexes)

Dans un environnement marqué par l’incertitude, l’accélération des transformations numériques, les cybermenaces, l’évolution des exigences réglementaires, les tensions sur les chaînes d’approvisionnement et l’émergence de nouveaux risques, les organisations doivent être capables de prendre des décisions dans un contexte de plus en plus complexe.
Dans ce contexte, le management des risques ne peut plus être réduit à l’identification et au suivi des risques ou à un exercice de conformité.
Pour les dirigeants, les instances de gouvernance et les fonctions spécialisées, les questions essentielles sont avant tout concrètes :
- ●Les principaux risques susceptibles d’affecter les objectifs de l’organisation sont-ils réellement connus et suivis ?
- ●Les risques sont-ils pris en compte dans les décisions stratégiques et les projets structurants ?
- ●Les responsabilités en matière de risques sont-elles clairement définies ?
- ●Les instances de gouvernance disposent-elles d’une information suffisamment fiable et pertinente pour décider ?
- ●Les dispositifs de maîtrise sont-ils réellement efficaces ?
- ●La cartographie des risques reflète-t-elle encore les activités et l’environnement actuels ?
- ●L’organisation est-elle suffisamment préparée à faire face aux perturbations et aux risques émergents ?
Ces questions montrent que la valeur du management des risques ne réside pas uniquement dans l’existence d’un dispositif formel. Elle réside surtout dans sa capacité à éclairer les décisions, renforcer la gouvernance, sécuriser la performance et contribuer à la création de valeur.
Cette approche s’inscrit dans la continuité des principaux référentiels internationaux. ISO 31000:2018 met notamment l’accent sur la création et la protection de la valeur ainsi que sur l’intégration du management des risques dans le fonctionnement de l’organisation. COSO ERM 2017 souligne, quant à lui, l’importance de prendre en compte le risque dans la définition de la stratégie et dans le pilotage de la performance.
Cette orientation est également confortée par la publication du COSO de mai 2026, From Guidance to Action: Exploring Practical Enterprise Risk Management, qui met l’accent sur le passage d’une approche principalement documentaire à un management des risques davantage intégré aux décisions, à la stratégie et au fonctionnement de l’organisation. La publication souligne notamment l’importance de fournir aux dirigeants des informations utiles et suffisamment opérationnelles pour éclairer les choix et renforcer la confiance dans la décision.
L’enjeu est donc moins de produire davantage d’informations sur les risques que de faire en sorte que ces informations soient réellement utiles à l’organisation lorsqu’elle doit décider, agir et atteindre ses objectifs.
IDÉE CLÉ
Le management des risques crée de la valeur lorsqu’il transforme l’information sur les risques en une information utile à la décision.
1
LE MANAGEMENT DES RISQUES RÉPOND-IL RÉELLEMENT AUX ENJEUX DE L’ORGANISATION ?
De nombreuses organisations disposent aujourd’hui d’une cartographie des risques, de procédures de contrôle, de comités ou encore de tableaux de bord. Pourtant, l’existence de ces outils ne garantit pas leur efficacité.
Un dispositif peut être formellement en place tout en restant insuffisamment intégré aux décisions et aux réalités opérationnelles.
Certaines situations doivent notamment attirer l’attention de la direction :
- ●Une cartographie des risques actualisée périodiquement mais peu utilisée dans les décisions ;
- ●Des risques importants dont le propriétaire n’est pas clairement identifié ;
- ●Des projets stratégiques ou investissements engagés sans analyse suffisamment structurée des risques associés ;
- ●Des seuils d’appétence au risque qui ne sont pas clairement définis ou traduits en critères de décision ;
- ●Des risques émergents insuffisamment pris en compte ;
- ●Des dispositifs de contrôle qui ne suivent pas l’évolution des activités ;
- ●Des plans d’action qui restent ouverts sans suivi suffisamment rigoureux ;
- ●Un reporting abondant mais qui ne permet pas d’identifier rapidement les situations nécessitant une décision ;
- ●Des responsabilités qui se chevauchent entre les différentes fonctions ou, à l’inverse, certaines zones de responsabilité insuffisamment couvertes.
Ces situations ne signifient pas nécessairement que le dispositif est défaillant. Elles peuvent toutefois révéler un écart entre le dispositif prévu et son fonctionnement réel.
La question essentielle devient alors : le management des risques aide-t-il réellement l’organisation à mieux décider et à mieux atteindre ses objectifs ?
Un dispositif efficace doit permettre d’articuler quatre dimensions complémentaires : les objectifs de l’organisation, les risques susceptibles de les affecter, leur niveau de maîtrise et les décisions et actions à engager.
2
COMMENT LE MANAGEMENT DES RISQUES CONTRIBUE-T-IL À LA PERFORMANCE ?
La performance d’une organisation dépend de sa capacité à atteindre ses objectifs, à mobiliser efficacement ses ressources, à maîtriser ses activités et à s’adapter aux évolutions de son environnement.
Le management des risques apporte une dimension essentielle au pilotage de la performance : la prise en compte des incertitudes susceptibles d’affecter les objectifs de l’organisation.
Pour les dirigeants, l’enjeu n’est donc pas seulement de savoir si les objectifs sont atteints. Il consiste également à comprendre les conditions dans lesquelles ils sont atteints, le niveau d’exposition associé et la capacité de l’organisation à faire face aux évolutions futures.
2-1
Comment le management des risques renforce-t-il la performance stratégique ?
Cette contribution à la performance se traduit notamment dans les décisions qui engagent durablement l’organisation, en particulier les choix stratégiques et les projets structurants.
Les décisions stratégiques engagent l’organisation sur plusieurs années et mobilisent souvent des ressources importantes. Elles doivent donc être prises avec une vision suffisamment claire des incertitudes susceptibles d’affecter leur réussite.
Le management des risques permet notamment de mieux comprendre les facteurs susceptibles de compromettre les objectifs, les conséquences possibles de différents scénarios et les hypothèses critiques sur lesquelles repose une orientation stratégique.
Il permet également de comparer les risques associés aux différentes options, de prioriser les ressources en fonction des enjeux et d’anticiper les évolutions susceptibles de modifier la trajectoire de l’organisation.
Cette approche permet ainsi de dépasser la seule analyse de la rentabilité pour apprécier les conditions et les incertitudes susceptibles d’affecter la réussite d’une décision.
Un projet d’investissement peut ainsi présenter une rentabilité attractive tout en reposant sur une dépendance critique à un fournisseur, une autorisation réglementaire ou une technologie encore insuffisamment maîtrisée. L’intégration de ces éléments dans la décision peut conduire à maintenir le projet, à en modifier les conditions ou à différer l’engagement.
Le management des risques contribue ainsi à améliorer la qualité des arbitrages en donnant aux décideurs une vision plus complète des opportunités, des incertitudes et des conditions de réussite.
2-2
Comment le management des risques contribue-t-il à la performance opérationnelle et financière ?
Une organisation peut disposer de processus structurés et rester exposée à des risques susceptibles d’affecter ses coûts, ses revenus, ses délais, ses actifs ou la qualité de ses activités.
Le management des risques permet d’identifier ces points de fragilité et d’apprécier si les dispositifs de maîtrise sont adaptés aux risques réellement encourus.
Il contribue notamment à :
- ●Sécuriser les processus et activités critiques ;
- ●Réduire les erreurs, incidents et dysfonctionnements ;
- ●Limiter les pertes et les coûts liés aux événements indésirables ;
- ●Préserver les actifs et les ressources ;
- ●Sécuriser les investissements et les projets ;
- ●Renforcer la continuité des activités.
Pour la fonction financière, cette approche permet notamment de mieux relier les risques à leurs conséquences financières : pertes de revenus, surcoûts, immobilisation de ressources, dégradation des actifs, retards de projets ou conséquences financières d’incidents.
Le management des risques contribue ainsi à préserver la performance opérationnelle et financière en permettant d’identifier et de traiter en amont les facteurs susceptibles de l’affecter.
2-3
Comment le management des risques favorise-t-il l’innovation et la création de valeur ?
L’innovation, la transformation numérique, le développement de nouveaux marchés ou l’évolution des modèles économiques créent de nouvelles opportunités, mais introduisent également de nouvelles incertitudes.
Le management des risques ne doit donc pas être conçu comme un mécanisme destiné à empêcher la prise de risque.
Il doit permettre à l’organisation de prendre les risques nécessaires à son développement dans un cadre maîtrisé.
Il peut notamment contribuer à sécuriser les transformations, analyser les scénarios avant les décisions d’engagement, identifier les conditions nécessaires à la réussite des initiatives et exploiter les informations disponibles pour améliorer les décisions.
Le risque n’est donc pas uniquement une menace à réduire : il constitue également une dimension à intégrer dans les choix de développement et de création de valeur.
3
COMMENT LE MANAGEMENT DES RISQUES RENFORCE-T-IL LA GOUVERNANCE ?
La gouvernance doit permettre aux instances de décision et de supervision de disposer d’une vision claire des principaux enjeux auxquels l’organisation est exposée, de leur niveau de maîtrise et des actions engagées pour y répondre.
Le management des risques contribue à cette visibilité en permettant notamment de suivre :
- ●Les principaux risques susceptibles d’affecter les objectifs ;
- ●Leur niveau d’exposition ;
- ●Les dispositifs de maîtrise existants ;
- ●Les évolutions significatives du profil de risque ;
- ●Les actions engagées et leur avancement ;
- ●Les situations nécessitant une attention ou un arbitrage.
Pour être réellement utile à la gouvernance, cette information doit être fiable, hiérarchisée et synthétique. L’objectif n’est pas de multiplier les informations communiquées aux instances, mais de leur permettre de comprendre rapidement les principaux enjeux, les évolutions significatives et les décisions qui peuvent en découler.
3-1
Quels sont les principaux acteurs de la gouvernance des risques ?
L’efficacité du dispositif repose sur une répartition claire des rôles entre les différents acteurs.
L’organe de gouvernance exerce une responsabilité de supervision, s’assure que les principaux risques sont pris en compte dans les décisions importantes et veille à disposer d’une information appropriée sur le profil de risque de l’organisation.
La direction définit les orientations, arbitre les priorités et veille à l’intégration des risques dans le fonctionnement de l’organisation.
Les responsables opérationnels sont directement impliqués dans l’identification, l’évaluation et la maîtrise des risques liés à leurs activités.
Les fonctions de deuxième ligne apportent leur expertise, accompagnent le management, assurent un suivi et peuvent exercer un rôle de challenge sur les sujets relevant de leur périmètre.
L’audit interne fournit une assurance et des conseils indépendants et objectifs sur la gouvernance, le management des risques et les dispositifs de contrôle.
L’enjeu n’est pas de multiplier les intervenants, mais de clarifier les responsabilités et de garantir une couverture cohérente des risques.
3-2
Comment le modèle des Trois Lignes contribue-t-il à la gouvernance des risques ?
Le Modèle des Trois Lignes de l’Institute of Internal Auditors (IIA) constitue un cadre de référence utile pour clarifier les rôles et les responsabilités des différents acteurs en matière de gouvernance, de management des risques et de contrôle.
La première ligne correspond aux rôles directement impliqués dans la réalisation des activités et la gestion des risques au quotidien.
La deuxième ligne apporte expertise, accompagnement, suivi et challenge dans les domaines relevant notamment du management des risques, du contrôle ou de la conformité.
La troisième ligne, représentée par l’audit interne, fournit une assurance et des conseils indépendants et objectifs, tout en préservant son indépendance et son objectivité.

L’enjeu du modèle est ainsi de favoriser une coordination efficace entre les différents acteurs impliqués et de renforcer la maîtrise des risques.
3-3
Comment la gouvernance contribue-t-elle à développer une culture du risque efficace ?
La culture du risque ne se limite pas à la connaissance des procédures ou des référentiels.
Elle se manifeste dans la manière dont les responsables prennent leurs décisions, signalent les difficultés, arbitrent les priorités et réagissent face aux situations susceptibles d’affecter les objectifs.
Elle repose notamment sur :
- ●L’engagement visible de la direction et des organes de gouvernance ;
- ●Une compréhension claire des responsabilités ;
- ●Une communication adaptée sur les risques et les priorités ;
- ●la capacité à faire remonter rapidement les informations pertinentes ;
- ●L’intégration du risque dans les décisions quotidiennes.
L’enjeu est d’ancrer la prise en compte du risque dans les pratiques de l’organisation, plutôt que de la limiter à une fonction spécialisée.
4
COMMENT LE PILOTAGE DES RISQUES SOUTIENT-IL LA PRISE DE DÉCISION ?
Un dispositif de management des risques ne crée de valeur que si les informations produites permettent réellement d’éclairer les décisions.
Pour être utile aux décideurs, le pilotage des risques doit permettre d’identifier rapidement :
- ●Les évolutions significatives ;
- ●Les situations nécessitant une attention particulière ;
- ●Les causes de ces évolutions et leurs conséquences potentielles ;
- ●Les décisions à prendre et les actions à engager.
Le pilotage des risques doit ainsi être étroitement relié au pilotage de la performance. Les KPI permettent de suivre l’atteinte des objectifs, les KRI l’évolution des principales expositions aux risques et, lorsque cela est pertinent, les KCI apportent une information sur le fonctionnement des dispositifs de maîtrise.
La mise en relation de ces informations permet de mieux comprendre les écarts, d’identifier les facteurs susceptibles d’affecter la trajectoire de l’organisation et d’attirer l’attention des décideurs sur les situations nécessitant un arbitrage.
Une dégradation progressive de la performance d’un fournisseur stratégique peut se traduire simultanément par une hausse des retards de livraison, une augmentation des coûts et un risque de rupture d’approvisionnement. La mise en relation de ces indicateurs permet alors à la direction d’apprécier la situation dans son ensemble et, le cas échéant, de revoir les conditions contractuelles, de diversifier les sources d’approvisionnement ou d’ajuster les stocks.
Ainsi, le pilotage des risques ne consiste pas seulement à suivre des indicateurs. Il vise à donner aux décideurs une lecture synthétique des évolutions, de leurs conséquences potentielles et des enjeux associés, afin que le risque puisse être effectivement pris en compte dans les décisions.
La valeur du pilotage des risques réside ainsi dans sa capacité à transformer les informations disponibles en une compréhension utile à l’action et à la décision.
5
QUELS LEVIERS POUR RENFORCER DURABLEMENT LE MANAGEMENT DES RISQUES ?
Renforcer le management des risques ne consiste pas nécessairement à ajouter de nouvelles procédures, de nouveaux indicateurs ou de nouveaux comités.
L’enjeu est d’abord de s’assurer que le dispositif existant reste adapté aux enjeux de l’organisation et qu’il contribue effectivement à ses décisions et à son fonctionnement.
➜
Intégrer les risques dans les décisions et le pilotage
Le risque ne devrait pas être analysé après qu’une décision a été prise, mais constituer l’un des éléments permettant de l’éclairer.
Investissements, projets structurants, transformations, orientations stratégiques ou décisions ayant un impact significatif sur les ressources peuvent gagner en robustesse lorsque les principales incertitudes et leurs conséquences sont prises en compte au moment de l’arbitrage.
Cette intégration permet aux décideurs de disposer d’une vision plus complète des options qui s’offrent à eux et de leurs implications.
➜
Clarifier les responsabilités et maintenir une vision dynamique des risques
La maîtrise des risques ne peut reposer exclusivement sur une fonction spécialisée. Elle implique les responsables au plus près des activités et une répartition claire des rôles entre les différents acteurs.
Cette responsabilité partagée doit s’appuyer sur une vision des risques régulièrement actualisée. Les évolutions stratégiques, organisationnelles, technologiques, réglementaires ou économiques peuvent en effet modifier significativement les risques auxquels l’organisation est exposée.
Une vision dynamique permet ainsi d’ajuster les priorités lorsque l’environnement ou les activités évoluent.
➜
Renforcer la résilience et la capacité d’adaptation
Face aux cybermenaces, aux incidents technologiques, aux crises ou aux ruptures d’approvisionnement, prévenir les risques ne suffit plus. Une organisation doit également être en mesure de faire face aux perturbations, de préserver ses activités essentielles et de rétablir rapidement ses capacités.
La résilience repose ainsi sur la capacité à anticiper, réagir et s’adapter dans un environnement en constante évolution. Elle implique également de tirer les enseignements des incidents et des crises afin de renforcer durablement la capacité de l’organisation à faire face aux situations futures.
Le management des risques contribue à cette résilience en permettant à l’organisation de mieux appréhender les évolutions de son environnement, d’adapter ses réponses et de renforcer sa capacité à poursuivre ses objectifs malgré les incertitudes et les perturbations.
✓
CONCLUSION
Le management des risques ne crée de valeur que lorsqu’il est réellement intégré au fonctionnement et au pilotage de l’organisation.
Sa contribution ne se mesure pas au nombre de risques recensés, de contrôles réalisés ou de reportings produits, mais à sa capacité à éclairer les décisions, anticiper les évolutions susceptibles d’affecter les objectifs, renforcer la maîtrise des activités et sécuriser leur réalisation.
Un management des risques efficace doit ainsi répondre aux enjeux de l’organisation et soutenir ses décisions. Il doit être intégré aux activités et aux processus de pilotage, compris et porté par les acteurs, et régulièrement adapté à l’évolution des risques et de l’environnement.
Pour les dirigeants, la question essentielle n’est donc plus seulement de savoir si un dispositif de management des risques existe, mais s’il fonctionne réellement, s’il est intégré aux décisions, si les responsabilités sont clairement établies et s’il permet de maîtriser les principaux risques susceptibles d’affecter les objectifs de l’organisation.
Dans cette perspective, l’évaluation du dispositif existant peut constituer un point d’appui pour identifier les axes d’amélioration et renforcer son utilité pour l’organisation.
Le management des risques prend alors une véritable dimension stratégique : il devient un outil de pilotage qui aide l’organisation à mieux appréhender les incertitudes, à éclairer ses décisions, à renforcer sa résilience et à préserver, voire à créer, de la valeur.
Le véritable enjeu n’est donc pas de gérer davantage de risques, mais de mieux intégrer le risque dans la manière dont l’organisation décide, agit et crée de la valeur.

Dans le cadre du développement de ses activités, AuditCloud Maroc – Audit et Conseil ouvre sa campagne de recrutement de stagiaires en audit et comptabilité.
Nous recherchons des étudiants(es) ou jeunes diplômés(es) motivés(es), souhaitant acquérir une expérience professionnelle concrète au sein d’un cabinet dynamique, intervenant auprès d’une clientèle variée (PME, filiales de groupes internationaux, associations, organismes publics).
Profils recherchés
-
Étudiants(es) en comptabilité, audit, finance ou gestion
-
Niveau : Bac+3 à Bac+5
-
Bonne capacité d’analyse et sens de l’organisation
-
Rigueur, curiosité et esprit d’équipe
-
Une première expérience en cabinet est un atout
Missions proposées
-
Participation aux missions d’audit et de commissariat aux comptes
-
Assistance à la tenue et à la révision comptable
-
Participation à l’élaboration des déclarations fiscales
-
Contribution aux travaux de conseil et d’analyse financière
Ce que nous offrons
-
Encadrement et accompagnement par des professionnels expérimentés
-
Exposition à des missions variées et formatrices
-
Environnement de travail professionnel et bienveillant
-
Possibilités d’évolution selon profil et performance
📍 Lieu : Rabat et Casablanca
📩 Candidature :
Merci de remplir le formulaire pour envoyer votre candidature !

Résumé
La réforme du secteur public marocain rapproche progressivement la discipline budgétaire, le pilotage des participations de l’État et la production d’une information financière consolidée. La LOF n° 130-13 constitue le cadre en vigueur, tandis que son projet de réforme vise à renforcer la soutenabilité et à élargir la logique de performance. La Politique actionnariale de l’État organise, pour sa part, le pilotage stratégique du portefeuille relevant de l’ANGSPE. Dans ce dispositif, les IFRS sont un outil d’information économique et patrimoniale, qui doit être complété par des indicateurs opérationnels et extra-financiers. L’article propose une lecture intégrée de ces évolutions et précise le rôle de l’expert-comptable dans leur mise en œuvre.
Introduction
Au Maroc, la gouvernance financière publique ne se limite plus au budget de l’État. Une part importante de l’investissement et de l’exécution des politiques publiques repose sur les établissements et entreprises publics (EEP). L’État intervient dès lors comme stratège, régulateur, financeur, investisseur et actionnaire. Cette pluralité renforce sa capacité d’action, mais peut aussi fragmenter les objectifs, les données et les mécanismes de reddition des comptes.
Les textes ne consacrent pas expressément une architecture unique reliant la LOF, la Politique actionnariale de l’État (PAE) et les IFRS. Une lecture possible de ces réformes consiste néanmoins à distinguer trois niveaux complémentaires : la LOF pour la discipline budgétaire, la PAE pour le pilotage stratégique du portefeuille public et les IFRS pour l’information financière consolidée. Cette grille d’analyse permet d’examiner les conditions d’une gouvernance plus cohérente de la performance, du patrimoine et des risques publics.
1. La LOF : distinguer le cadre en vigueur du projet de réforme
La LOF n° 130-13, actuellement en vigueur, a consacré la programmation pluriannuelle, la budgétisation par programmes, les projets et rapports de performance ainsi qu’une comptabilité générale de l’État fondée sur la constatation des droits et obligations. Elle a ainsi complété la logique d’autorisation des crédits par une exigence de résultats, de transparence et de connaissance du patrimoine de l’État1.
Le projet de réforme de la LOF vise à approfondir cette évolution. S’il est adopté dans les termes annoncés, il devrait notamment élargir certaines règles financières, budgétaires, comptables et de performance à des établissements publics non marchands, renforcer l’encadrement du solde et de l’endettement, enrichir le cadre budgétaire à moyen terme et accroître l’intervention du Parlement. Ces orientations restent toutefois celles d’un projet2.
Cette évolution éventuelle relève du pilotage macro-budgétaire. Elle doit être distinguée de la consolidation IFRS conduite par l’ANGSPE. La comptabilité générale de l’État demeure organisée par la LOF et ses textes d’application ; les comptes consolidés de l’État actionnaire répondent à une finalité distincte, centrée sur les participations et les EEP compris dans le périmètre de consolidation.
2. La PAE : structurer la fonction d’État actionnaire
La loi-cadre n° 50-21, la loi n° 82-20 portant création de l’ANGSPE et le décret n° 2-24-1090 approuvant la PAE ont institutionnalisé la fonction d’État actionnaire. Celle-ci se distingue de l’État investisseur, qui mobilise un ensemble plus large d’instruments, et de l’État régulateur ou responsable d’une politique sectorielle. Cette clarification vise à réduire les conflits d’objectifs et à rendre plus explicites les raisons de la détention publique3 4.
Les quinze axes de la PAE portent notamment sur les objectifs actionnariaux, la viabilité des modèles économiques, la gestion dynamique du portefeuille, la politique de dividendes, l’endettement, les obligations de service public, la complémentarité avec le secteur privé et la professionnalisation des organes de gouvernance. La performance attendue ne peut donc être uniquement financière : elle doit intégrer la qualité du service, l’impact socio-économique, la couverture territoriale et la maîtrise des risques.
3. Les IFRS : une infrastructure d’information pour l’État actionnaire
L’article 5 de la loi n° 82-204 charge expressément l’ANGSPE d’élaborer des états financiers consolidés8 de l’État actionnaire donnant une image fidèle de l’actif et du passif des EEP, de leur situation financière et de leurs résultats. Les publications de l’Agence précisent que le chantier IFRS engagé comprend également une présentation consolidée des flux de trésorerie (IAS 7)9. Il convient donc de distinguer le contenu légal de la mission et les restitutions plus larges résultant du projet IFRS mis en œuvre par l’ANGSPE.
Ce chantier concerne les EEP relevant du périmètre de l’ANGSPE et les entités comprises dans le périmètre de consolidation de l’État actionnaire. Il n’instaure pas, à lui seul, une obligation générale pour tous les EEP d’établir leurs comptes sociaux en IFRS. Selon leur situation, les entités doivent plutôt produire des informations, des retraitements et des liasses répondant aux exigences de la consolidation IFRS.
Les IFRS fournissent une infrastructure d’information financière utile au pilotage économique et patrimonial du portefeuille, qui doit être complétée par des indicateurs opérationnels, sociaux, territoriaux et environnementaux. Elles peuvent améliorer la comparabilité, la lecture des risques et, sous réserve de la qualité des données et de la situation propre de chaque entité, contribuer à renforcer la confiance des financeurs. Cet effet reste potentiel et ne découle pas automatiquement du seul recours au référentiel6.
4. L’expert-comptable : accompagner sans se substituer aux organes responsables
La préparation des EEP relevant du périmètre de consolidation de l’ANGSPE à la production d’une information financière conforme aux exigences IFRS dépasse la simple conversion comptable. Elle suppose d’analyser les contrats, les actifs, les engagements, les estimations, les systèmes d’information et les processus de clôture. La responsabilité des choix comptables, des estimations, du contrôle interne et de l’arrêté des comptes demeure toutefois celle des dirigeants et des organes de gouvernance de l’EEP.
Dans une mission d’accompagnement, l’expert-comptable peut réaliser un diagnostic de préparation, identifier les écarts entre référentiels, analyser les options envisageables et leurs incidences, assister l’EEP dans l’élaboration des bilans d’ouverture et des liasses de consolidation, puis adapter les processus, les données et les outils. Son rôle est d’éclairer les décisions des organes compétents, non de se substituer à eux. Il contribue également à la formation des équipes, à la documentation des estimations et à la mise en place d’une piste d’audit fiable6 7.
Une mission d’audit ou de certification doit être clairement séparée de l’accompagnement. Lorsqu’un même professionnel ou réseau est susceptible d’intervenir sur ces deux registres, les règles d’indépendance, les incompatibilités applicables et le risque d’auto-révision doivent être évalués avant l’acceptation des travaux, avec les sauvegardes nécessaires.
Cette transformation est déjà engagée au sein de plusieurs entités publiques. Depuis le lancement du chantier de consolidation de l’État actionnaire, AuditCloud Maroc a notamment accompagné certains établissements et entreprises publics dans la préparation de leurs premières informations financières selon les IFRS, notamment les bilans d’ouverture, les retraitements et les états de restitution nécessaires à la consolidation.
5. Une articulation intégrée à construire
À titre de proposition, la convergence de ces dispositifs pourrait être soutenue par un cadre annuel intégré de performance publique. Celui-ci rapprocherait, pour chaque EEP stratégique, les objectifs de politique publique, les concours budgétaires, les obligations de service public, la trajectoire financière, les indicateurs non financiers et les principaux risques. Un tel cadre ne constitue pas un dispositif prévu par les textes actuels ; il s’agit d’un outil d’articulation proposé pour améliorer la décision et la reddition des comptes.
Prenons l’exemple d’un EEP tenu d’assurer, à tarif réglementé, un service dans des territoires où son coût est élevé. Si cette obligation de service public est insuffisamment contractualisée ou financée, ses comptes peuvent faire apparaître une perte structurelle. L’information IFRS permet d’en mesurer les effets sur les résultats, les actifs et les engagements, mais elle ne permet pas, à elle seule, de déterminer si la perte résulte d’une inefficience ou d’un choix de politique publique. La gouvernance intégrée suppose alors de chiffrer le coût net de l’obligation, de fixer les objectifs de service, d’organiser sa compensation et d’en suivre les résultats.
Conclusion
Le Maroc dispose désormais de bases solides pour renforcer la cohérence de sa gouvernance financière publique. La LOF en vigueur organise la discipline budgétaire et la comptabilité générale de l’État ; son projet de réforme vise à en élargir la portée. La PAE fournit une doctrine officielle de gestion du portefeuille public, tandis que la consolidation IFRS apporte une information économique et patrimoniale sur le périmètre de l’État actionnaire. La convergence proposée n’est pas une architecture juridique déjà consacrée, mais une grille de coordination. Sa réussite dépendra de la qualité des données, de la contractualisation des missions publiques, de la complémentarité des indicateurs et d’une répartition claire des responsabilités entre les EEP, l’ANGSPE, les administrations et les professionnels.
Références institutionnelles et normatives
- Royaume du Maroc, Loi organique n° 130-13 relative à la loi de finances, promulguée par le Dahir n° 1-15-62 du 14 Ramadan 1436 (1er juillet 2015), Bulletin Officiel n° 6380 du 30 juillet 2015. Disponible sur : lof.finances.gov.ma.
- Ministère de l’Économie et des Finances, Projet de réforme de la Loi organique relative à la loi de finances, Direction du Budget, documents de consultation et de présentation disponibles sur le portail officiel de la LOF. Disponible sur : lof.finances.gov.ma.
- Royaume du Maroc, Loi-cadre n° 50-21 relative à la réforme des établissements et entreprises publics, promulguée par le Dahir n° 1-21-78 du 14 Joumada I 1443 (19 décembre 2021), Bulletin Officiel n° 7046 du 20 décembre 2021.
- Royaume du Maroc, Loi n° 82-20 portant création de l’Agence Nationale de Gestion Stratégique des Participations de l’État et de suivi des performances des établissements et entreprises publics, promulguée par le Dahir n° 1-21-18 du 5 Joumada II 1442 (19 janvier 2021), Bulletin Officiel n° 6958 du 18 février 2021.
- Royaume du Maroc, Décret n° 2-24-1090 fixant les modalités d’exercice des missions de l’Agence Nationale de Gestion Stratégique des Participations de l’État, Bulletin Officiel.
- IFRS Foundation, IFRS Accounting Standards, Londres. Disponible sur : ifrs.org.
- Agence Nationale de Gestion Stratégique des Participations de l’État (ANGSPE), Rapport annuel 2023, Rabat, 2024 ; Rapport annuel 2024, Rabat, 2025 ; ainsi que les publications institutionnelles relatives au chantier de consolidation financière de l’État actionnaire disponibles sur le site de l’Agence. Disponible sur : angspe.ma.
- Ministère de l’Économie et des Finances, Portail officiel de la Loi Organique relative à la Loi de Finances (LOF). Disponible sur : lof.finances.gov.ma.
- IFRS Foundation, IAS 7 – Statement of Cash Flows, IFRS Accounting Standards. Disponible sur : IAS 7 – Statement of Cash Flows.
Publié par AuditCloud Maroc.

À partir du 1er juillet 2026, le régime marocain des retenues à la source connaît une nouvelle évolution importante. Cette réforme ne crée pas un dispositif totalement nouveau : elle vient surtout élargir des mécanismes déjà existants en matière d’IS, d’IR et de TVA. Depuis les lois de finances précédentes, les entreprises doivent déjà composer avec plusieurs retenues à la source : retenue IS/IR sur certaines rémunérations allouées à des tiers, retenue TVA sur les biens d’équipement, les travaux et certaines prestations de services. La nouveauté de 2026 est que le champ des payeurs concernés s’élargit, certaines prestations rendues par des personnes morales sont davantage visées, et une nouvelle retenue de 5 % apparaît pour certains produits de location. L’enjeu pour les entreprises n’est donc pas seulement de connaître un taux. Il faut surtout savoir qui doit retenir, sur quelle opération, à quel moment, sur quelle base et avec quels justificatifs.
1. Le contexte : une logique de généralisation progressive des retenues à la source
La retenue à la source répond à une logique simple : l’impôt ou la TVA est prélevé directement au moment du paiement par le client ou le payeur, puis reversé à l’administration fiscale. En pratique, cela transfère une partie de la responsabilité fiscale vers l’entreprise qui paie la facture. Le client ne doit plus seulement comptabiliser et payer une facture : il doit aussi vérifier si une retenue est applicable avant de procéder au règlement. C’est ce qui rend le dispositif sensible sur le plan opérationnel. Une erreur peut venir d’une mauvaise qualification de la facture, d’une attestation fiscale expirée, d’une absence de ventilation entre plusieurs prestations ou d’une mauvaise appréciation du statut du fournisseur.
2. Premier changement : extension de la RAS IS de 5 % à de nouveaux payeurs privés
La première nouveauté importante concerne la retenue à la source IS de 5 % sur certaines rémunérations versées à des personnes morales soumises à l’IS. Jusqu’à présent, ce mécanisme visait principalement certains payeurs publics ou assimilés. À compter du 1er juillet 2026, le cercle des payeurs concernés s’élargit notamment aux : établissements de crédit et organismes assimilés ; entreprises d’assurances et de réassurance ; grandes entreprises privées dépassant certains seuils de chiffre d’affaires. Pour les grandes entreprises privées, l’entrée dans le dispositif est progressive. Le seuil retenu est le chiffre d’affaires hors TVA du dernier exercice clos : 500 MDH à compter du 1er juillet 2026, puis 350 MDH à compter du 1er janvier 2027, puis 200 MDH à compter du 1er janvier 2028. Concrètement, une grande entreprise entrant dans ces seuils devra vérifier, avant paiement, si la facture reçue d’une société prestataire relève du champ des rémunérations soumises à la RAS IS de 5 %.
3. Ce que cela signifie concrètement pour les prestations de services
La retenue de 5 % ne s’applique pas automatiquement à toutes les factures émises par une société. Elle vise principalement les rémunérations allouées à des tiers, notamment les honoraires, commissions, courtages et autres rémunérations de même nature. Le recueil rappelle que la qualification doit être fondée sur la nature réelle de la prestation, et non uniquement sur le libellé de la facture ou du contrat. Sont typiquement concernés les honoraires de conseil, d’expertise, d’assistance, de formation, d’ingénierie, d’audit, de gestion comptable ou administrative, ainsi que certaines prestations informatiques ou intellectuelles. À l’inverse, certaines opérations peuvent être exclues de la RAS IS/IR lorsqu’elles ne présentent pas un caractère intellectuel, comme la vente de biens, les travaux, l’entretien, la réparation, le transport ou certaines prestations matérielles. Mais attention : une prestation exclue de la RAS IS/IR peut malgré tout relever de la RAS TVA si les conditions propres à la TVA sont réunies.
4. Deuxième changement : extension de la RAS TVA sur certaines prestations rendues par des personnes morales
La deuxième nouveauté concerne la retenue à la source de TVA. Depuis la réforme introduite antérieurement, la RAS TVA s’applique déjà dans certains cas aux biens d’équipement, aux travaux et à certaines prestations de services. À partir du 1er juillet 2026, le dispositif est étendu à certaines prestations de services rendues par des personnes morales assujetties à la TVA, lorsque le payeur est notamment une banque, une assurance ou une grande entreprise privée entrant dans les seuils progressifs. La retenue TVA ne se calcule pas sur le montant hors taxe de la facture. Elle porte uniquement sur la TVA facturée. Le taux dépend ensuite de la situation fiscale du fournisseur : 75 % de la TVA lorsque l’attestation de régularité fiscale est présentée dans les cas concernés ; 100 % de la TVA en l’absence d’attestation valide ou vérifiable. Il faut donc distinguer clairement deux bases : la RAS IS ou IR se calcule sur le montant hors taxe de la rémunération, tandis que la RAS TVA se calcule uniquement sur la TVA facturée. Une même facture peut donc, dans certains cas, être concernée par les deux mécanismes.
5. Troisième changement : nouvelle RAS de 5 % sur certains produits de location
La troisième nouveauté majeure concerne les produits de location. À compter du 1er juillet 2026, une retenue à la source de 5 % est instituée sur certains produits de location de biens immeubles bâtis, non bâtis et constructions de toute nature. Cette retenue vise notamment les loyers versés à des personnes morales soumises à l’IS ou à des personnes physiques relevant du RNR/RNS lorsque l’immeuble relève de leur patrimoine professionnel. Il faut distinguer deux situations. Lorsqu’un loyer est versé à une personne morale soumise à l’IS, la retenue de 5 % s’applique lorsque le payeur appartient au cercle des entités concernées : secteur public, banques, assurances ou grandes entreprises privées entrant dans les seuils. Lorsqu’un loyer est versé à une personne physique RNR/RNS, la retenue de 5 % s’applique si l’immeuble relève de son patrimoine professionnel. Dans ce cas, le cercle des payeurs est plus large : toute personne morale de droit public ou privé, ainsi que toute personne physique RNR/RNS, peut être tenue d’opérer la retenue. Il ne faut donc pas confondre cette nouvelle retenue avec le régime classique des revenus fonciers des particuliers.
6. Le point clé : la date de facture ne suffit pas toujours
Pour la RAS IS/IR sur les prestations et les produits de location, le fait générateur est le versement, la mise à disposition ou l’inscription en compte du bénéficiaire. La simple date de la facture ne suffit donc pas toujours à déclencher la retenue. Pour l’extension de la RAS TVA liée à la LF 2026, le recueil rappelle que la retenue doit être opérée lors du paiement des factures établies à compter de la date d’entrée en vigueur du dispositif applicable au payeur. En pratique, les entreprises doivent donc croiser trois éléments : la date de la facture, la date de paiement et la date d’entrée en vigueur applicable à leur propre situation.
7. Comment les entreprises doivent se préparer
La réforme doit être traitée comme un sujet de conformité fiscale, mais aussi comme un sujet de processus interne. Les entreprises concernées devraient notamment :
- cartographier leurs fournisseurs et bailleurs ;
- identifier les prestations récurrentes potentiellement soumises à retenue ;
- vérifier leur propre seuil de chiffre d’affaires hors TVA ;
- mettre à jour les procédures de validation des factures ;
- prévoir un contrôle systématique de l’attestation de régularité fiscale lorsqu’elle est pertinente ;
- adapter le paramétrage comptable et fiscal ;
- former les équipes achats, comptabilité et trésorerie ;
- documenter les analyses retenues pour chaque cas significatif.
L’objectif n’est pas seulement de prélever le bon montant. Il est surtout de pouvoir justifier, en cas de contrôle, pourquoi une retenue a été appliquée, non appliquée ou calculée sur une base donnée.
Conclusion
Le 1er juillet 2026 ne marque pas seulement l’entrée en vigueur de nouveaux taux de retenue. Il marque surtout une étape supplémentaire dans la généralisation des contrôles à opérer avant paiement. Pour les entreprises concernées, la difficulté résidera dans la bonne qualification des opérations, l’identification du statut du fournisseur et du payeur, la vérification des seuils, le contrôle des attestations fiscales et la documentation du traitement retenu. Une préparation en amont est donc essentielle pour éviter les erreurs de calcul, les retards de paiement, les régularisations fiscales et les risques de non-conformité.
Les informations présentées dans cet article sont fournies à titre informatif et général. Pour une analyse adaptée à votre situation ou à celle de votre entreprise, il est recommandé de nous consulter directement afin d’obtenir un accompagnement spécifique et conforme à votre contexte.

Avec la directive Omnibus, l’Union européenne a effectivement réduit de près de 80 % le nombre d’entreprises directement soumises à la CSRD. Mais conclure que l’obligation disparaît, c’est confondre le périmètre légal et la réalité économique.
1. La CSRD, de quoi parle-t-on ?
La CSRD (Corporate Sustainability Reporting Directive) est la directive européenne qui encadre la publication d’informations de durabilité par les entreprises.
Elle ne demande pas seulement de communiquer sur la RSE. Elle impose un reporting de durabilité standardisé, structuré et vérifié par un tiers, au même titre que l’information financière, selon trois principes :
- des normes communes, les normes ESRS, pour que les données soient comparables d’une entreprise à l’autre ;
- la double matérialité : rendre compte à la fois de l’impact de la durabilité sur la performance financière, et de l’impact de l’activité sur l’environnement et la société;
- une vérification obligatoire des informations publiées.
C’est ce dernier point qui change tout : avec la CSRD, la donnée extra-financière sort du registre de la communication pour entrer dans celui de la donnée auditée.
Dans sa version initiale, le dispositif devait étendre l’obligation à plus de 50 000 entreprises en Europe, contre environ 11 700 sous l’ancienne directive NFRD. C’est cette ambition que l’Omnibus est venu recalibrer.
2. Ce que l’Omnibus a changé en 2026
Approuvée par le Parlement européen le 16 décembre 2025, définitivement adoptée par le Conseil le 24 février 2026, la directive Omnibus a été publiée au Journal officiel de l’Union européenne le 26 février 2026 et est entrée en vigueur le 18 mars 2026.
Son objectif affiché : simplifier et alléger la charge réglementaire. Concrètement, trois changements majeurs.
Un champ d’application fortement resserré
Avant, une entreprise était concernée dès qu’elle dépassait deux critères parmi trois : 250 salariés, 40 millions d’euros de chiffre d’affaires, 20 millions d’euros de total de bilan.
Désormais, les critères deviennent cumulatifs et nettement relevés :
- plus de 1 000 salariés ;
- et plus de 450 millions d’euros de chiffre d’affaires net.
Le critère du total de bilan est supprimé. Conséquence : la quasi-totalité des PME cotées sortent du périmètre, et le dispositif se concentre sur les grands groupes.

Un calendrier repoussé
Les premières publications, pour les entreprises nouvellement dans le champ, sont attendues en 2028, au titre de l’exercice 2027. Les entreprises qui devaient démarrer sur l’exercice 2024 bénéficient par ailleurs d’une exemption transitoire.

Un devoir de vigilance allégé… mais maintenu
Le volet devoir de vigilance (CS3D) ne s’applique plus qu’aux groupes de plus de 5 000 salariés réalisant 1,5 milliard d’euros de chiffre d’affaires mondial, avec une méthodologie recentrée sur les risques et la suppression du plan de transition climatique obligatoire.
À première lecture, donc, un net soulagement. Sauf que ce soulagement est en grande partie une illusion d’optique.
3. L’illusion du soulagement : hors champ légal n’est pas hors jeu
Et cette exigence est elle-même encadrée. Depuis l’Omnibus, un plafond de chaîne de valeur (value-chain cap) protège les plus petites entreprises : un grand groupe ne peut pas réclamer à un partenaire de moins de 1 000 salariés davantage d’informations que ce que prévoit le standard volontaire applicable. Le fournisseur n’est donc pas tenu par la directive — mais son client européen, lui, l’est, et il privilégiera, dans ce cadre, les partenaires capables de répondre avec des données fiables.
Pour encadrer ces échanges, l’Union européenne prépare une norme de durabilité volontaire pour les PME (VSME), fondée sur le référentiel élaboré par l’EFRAG, dont l’acte délégué est attendu en juin 2026. Cette norme jouera un double rôle : elle fournira un langage commun aux demandes des donneurs d’ordre, mais elle servira surtout de plafond — le fameux value-chain cap — au-delà duquel une grande entreprise ne pourra pas exiger d’informations d’un partenaire situé hors du champ. Autrement dit, elle protège autant qu’elle structure.

4. Pourquoi le Maroc est en première ligne
C’est ici que le sujet cesse d’être théorique pour les entreprises marocaines.
Le Maroc est aujourd’hui l’un des partenaires les plus intégrés à l’industrie européenne. Quelques repères suffisent à le mesurer.
Selon l’Office des Changes, l’automobile est le premier secteur exportateur du Royaume, avec 154,5 milliards de dirhams d’exportations en 2025, de l’ordre de 14 à 15 milliards d’euros. Or 90 % de la production automobile marocaine est exportée, dont plus de 80 % vers l’Europe, et le secteur s’appuie sur un réseau de plus de 260 équipementiers et fournisseurs.
Ces équipementiers approvisionnent des constructeurs comme Renault Tanger ou Stellantis Kénitra — exactement le type de multinationales qui restent dans le champ de la CSRD après l’Omnibus.
Le raisonnement vaut au-delà de l’automobile. L’aéronautique, le textile, l’agroalimentaire et les phosphates et dérivés, avec 99,8 milliards de dirhams en 2025, soit environ 9 à 10 milliards d’euros, selon l’Office des Changes, reposent tous, à des degrés divers, sur des donneurs d’ordre européens soumis au reporting de durabilité.
Exemple:

Un équipementier automobile installé près de Tanger, qui fournit un grand constructeur européen, n’est pas directement visé par la CSRD. Mais son client, lui, doit documenter l’empreinte environnementale et sociale de sa chaîne d’approvisionnement.

Concrètement, cet équipementier marocain va recevoir un questionnaire ESG : consommation d’énergie, émissions, conditions de travail, politique d’achats, gouvernance.

S’il sait y répondre avec des données fiables et documentées, il devient un fournisseur préféré.
S’il ne sait pas, il devient un risque — et un risque finit par être remplacé.

La durabilité n’est plus, pour lui, un sujet d’image. C’est devenu une condition d’accès au marché.
5. Les groupes marocains directement concernés
Au-delà de l’effet de cascade, certains grands groupes marocains entrent directement dans le champ.
La directive prévoit en effet que les entreprises de pays tiers sont concernées dès lors que :
- leur société mère réalise plus de 450 millions d’euros de chiffre d’affaires net dans l’UE ;
- et que leur filiale ou succursale européenne dépasse 200 millions d’euros.
Les grands exportateurs marocains, les groupes industriels et financiers disposant d’implantations significatives en Europe doivent donc vérifier précisément leur situation. Pour eux, le reporting de durabilité n’est pas une hypothèse lointaine : c’est une obligation à cartographier dès maintenant.

6. Le vrai sujet n’est pas le reporting. C’est la donnée.
Si l’on prend de la hauteur, l’Omnibus n’a pas supprimé la CSRD. Il a déplacé le terrain de jeu.
On est passé de la question qui doit publier ? à une question bien plus exigeante : quelle donnée est suffisamment fiable pour être consolidée, vérifiée et, le cas échéant, auditée ?
Et c’est un changement de nature considérable.
Tant que la durabilité relevait de la communication, une affirmation valait engagement. Désormais, une affirmation ne vaut que si elle est mesurée, documentée et traçable. Une donnée ESG entre dans un état de durabilité consolidé exactement comme une écriture entre dans des comptes : avec une piste d’audit, une méthode, et une assurance de fiabilité.
C’est précisément là que se situe la valeur d’un cabinet d’audit et d’expertise comptable. Là où un consultant en communication produit un discours, l’expert-comptable produit une donnée défendable — celle qui résistera au questionnaire d’un donneur d’ordre, à l’examen d’un commissaire aux comptes, ou à la consolidation d’une société mère.
Paradoxalement, en concentrant l’obligation sur les acteurs les plus exposés et en la faisant circuler par la donnée, l’Omnibus augmente la valeur de l’expertise comptable. Il ne la réduit pas.
7. Que doivent faire les entreprises marocaines, dès maintenant ?
Quatre réflexes simples permettent de transformer une contrainte subie en avantage :
- Cartographier son exposition — mes clients ou ma maison mère sont-ils dans le champ de la CSRD ou du devoir de vigilance ? Suis-je dans une chaîne de valeur concernée ?
- Fiabiliser ses données — énergie, émissions, social, gouvernance : disposer de chiffres mesurés et documentés, pas d’estimations.
- Se préparer au questionnaire — anticiper les demandes des donneurs d’ordre plutôt que de les découvrir, en s’appuyant sur le futur référentiel VSME.
- Structurer une démarche auditable — construire une piste d’audit de la donnée extra-financière, pour en faire un argument commercial et non une faiblesse.
Nous pouvons vous accompagner
En pratique, le principal enjeu pour une entreprise marocaine n’est pas de faire de la durabilité.
Le véritable défi est de produire une donnée fiable, documentée et défendable, capable de répondre aux exigences de ses clients européens et de ses partenaires financiers. C’est précisément le métier d’AuditCloud Maroc. Nous accompagnons les entreprises sur l’ensemble de la chaîne, notamment :
- diagnostic d’exposition à la CSRD et au devoir de vigilance CS3D, pour les filiales comme pour les fournisseurs ;
- analyse d’éligibilité directe pour les groupes marocains implantés en Europe, critères des 450 / 200 M€ ;
- structuration et fiabilisation des données ESG, avec mise en place d’une piste d’audit ;
- préparation aux demandes des donneurs d’ordre et au référentiel VSME.
L’objectif n’est pas de produire un rapport de plus. C’est de bâtir une donnée :
Car la vraie question, après l’Omnibus, n’est plus de savoir si la durabilité est obligatoire.
C’est de savoir si votre donnée est assez solide pour vous ouvrir des portes — ou assez fragile pour vous en fermer.
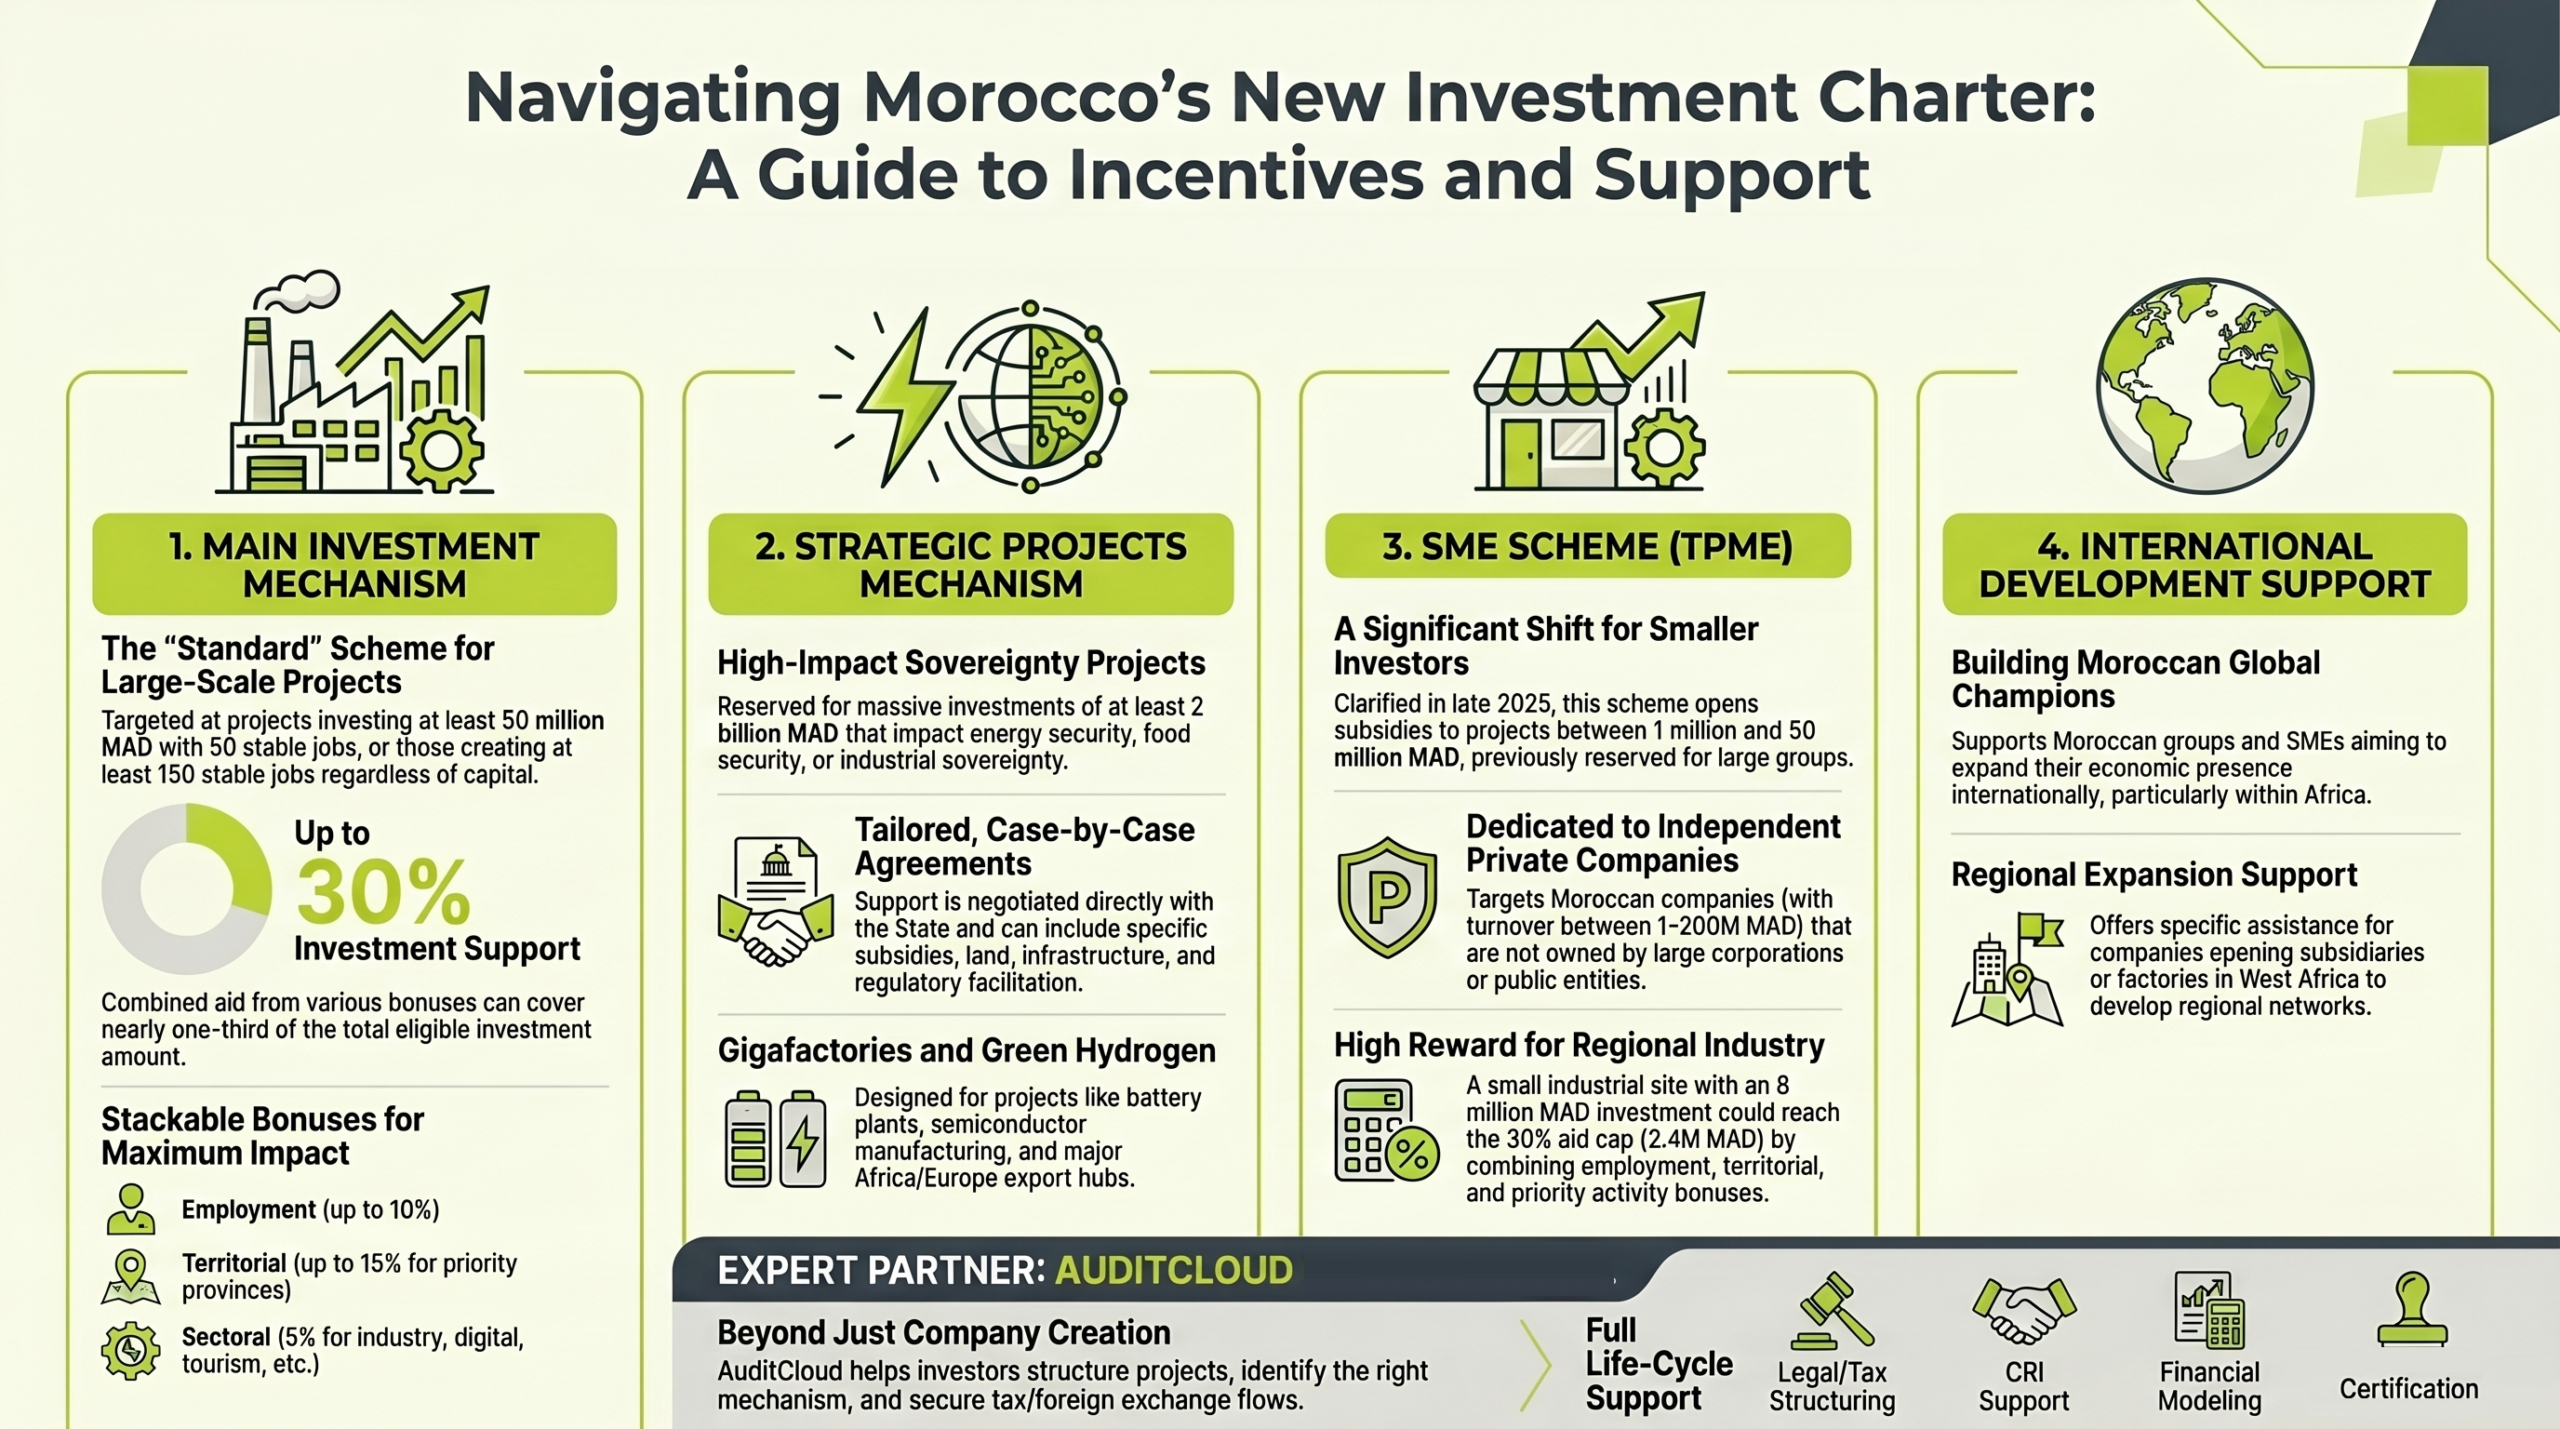
La nouvelle Charte de l’Investissement du Maroc a profondément changé l’approche du pays en matière d’attractivité économique.
L’objectif n’est plus uniquement d’offrir des avantages fiscaux généraux.
Le Maroc cherche désormais à attirer :
- des investissements productifs,
- des projets créateurs d’emplois,
- des activités industrielles et technologiques,
- des projets exportateurs,
- et des investissements capables de développer des écosystèmes locaux.
La Charte repose sur 4 grands dispositifs de soutien, chacun visant un type d’investisseur différent.
Dispositif principal à l’investissement : destiné aux projets d’investissement importants.
Dispositif dédié aux projets stratégiques : concerne les grands projets ayant un impact majeur sur l’économie.
Dispositif TPME : Récemment clarifié par les textes légaux, vise les petites et moyennes entreprises.
Dispositif de soutien au développement international des entreprises marocaines : accompagne les entreprises marocaines souhaitant investir et se développer à l’international, notamment en Afrique.
1. Le dispositif principal à l’investissement
C’est le mécanisme “standard” destiné aux projets d’investissement importants.
Quel est le montant des aides dans ce dispositif ?
Les aides cumulées peuvent atteindre jusqu’à 30 % du montant de l’investissement primable.
Quels projets peuvent en bénéficier ?
- représenter au moins 50 millions MAD d’investissement avec 50 emplois stables,
OU
- créer au moins 150 emplois stables.
Comment fonctionne le système ?
Le Maroc accorde plusieurs primes cumulables :
Prime emploi
- 5 %,
- 7 %,
- ou 10 %
selon l’intensité en emplois du projet.
Prime territoriale
10 % ou 15 % si le projet est implanté dans certaines provinces prioritaires.
Prime sectorielle
5 % pour certains secteurs stratégiques :
industrie, numérique, outsourcing, énergies renouvelables, logistique, tourisme, etc.
Autres primes possibles
- développement durable,
- métiers d’avenir,
- intégration locale,
- emploi féminin.
Exemple
Une société européenne qui ouvre une usine industrielle avec :
- 120 millions MAD d’investissement CAPEX,
- 200 emplois stables,
- implantation dans une région hors Casablanca,
pourrait potentiellement bénéficier de plusieurs dizaines de millions de dirhams d’aides.
2. Le dispositif dédié aux projets stratégiques
Ce dispositif vise les très grands projets ayant un impact majeur sur l’économie marocaine.
Qui est concerné ?
Les projets d’au moins :
- 2 milliards MAD,
ayant un impact important sur :
- l’emploi,
- la sécurité énergétique,
- la sécurité alimentaire,
- la souveraineté industrielle,
- les technologies avancées,
- ou le rayonnement international du Maroc.
Comment fonctionne le système ?
Contrairement au dispositif principal, ici les aides sont négociées “sur mesure”.
On entre davantage dans une logique de convention stratégique avec l’État.
Cela peut inclure :
- subventions spécifiques,
- foncier,
- infrastructures,
- accompagnement administratif,
- avantages personnalisés,
- facilitation réglementaire.
Exemple
Par exemple ce dispositif pourrait à priori concerner des projets tels que :
- gigafactory batteries,
- projet hydrogène vert,
- méga-usine automobile,
- semi-conducteurs,
- infrastructures énergétiques,
- grand projet export Afrique/Europe.
3. Le dispositif TPME
C’est probablement l’un des changements les plus importants de la nouvelle Charte dont les modalités ont été clarifiées à la fin de 2025. Avant, les aides importantes visaient surtout les grands groupes. Le dispositif TPME ouvre désormais l’accès aux subventions à des projets beaucoup plus modestes.
Ce dispositif peut être particulièrement intéressant pour :
- PME industrielles étrangères,
- startups industrielles,
- sociétés technologiques,
- petites unités de production,
- outsourcing,
- filiales régionales Afrique.
Qui est concerné ?
Les sociétés marocaines privées créées par des marocains ou des étrangers.
Ce dispositif exclut expressément les sociétés dont l’actionnariat comprend des grandes entreprises ou des entreprises publiques :
- avec un chiffre d’affaires entre 1 et 200 millions MAD,
- ou les nouvelles sociétés créées depuis moins de 3 ans.
Conditions du projet
Le projet doit :
- représenter entre 1 et 50 millions MAD d’investissement,
- avoir au moins 10 % de fonds propres,
- créer suffisamment d’emplois stables,
- être dans une activité et une région éligible.
Les primes
Le dispositif prévoit :
- une prime emploi :
- 5 % si le ratio emplois/investissement est ≥2 et ≤5,
- 7 % si le ratio est >5 et ≤10,
- 10 % si le ratio est >10 ;
- une prime territoriale :
- 10 % pour certaines provinces de catégorie A,
- 15 % pour certaines provinces de catégorie B ;
- une prime activités prioritaires :
- 10 % pour certaines activités ciblées (industrie, technologie, outsourcing, énergies renouvelables, etc.).
Les aides cumulées peuvent atteindre jusqu’à 30 % du montant primable.
Exemple
Par exemple une PME européenne ouvrant :
- un petit site industriel,
- un centre de développement logiciel,
- ou une unité d’assemblage
avec :
- 8 millions MAD d’investissement,
- 20 emplois,
pourrait potentiellement bénéficier :
- d’une prime emploi de 5 %
(ratio emplois/investissement = 20 ÷ 8 = 2,5), - d’une prime territoriale de 10 % ou 15 %
si le projet est implanté dans une province éligible, - et d’une prime activités prioritaires de 10 %
si l’activité entre dans les secteurs ciblés.
Dans un scénario favorable, le projet pourrait donc obtenir :
5 % + 15 % + 10 % = 30 %
Soit jusqu’à :
2,4 millions MAD d’aides potentielles
sur un investissement de 8 millions MAD.
4. Le dispositif pour le développement international des entreprises marocaines
Ce dispositif vise à soutenir les entreprises marocaines qui investissent à l’international, notamment en Afrique.
Qui est concerné ?
- groupes marocains,
- PME marocaines,
- entreprises souhaitant se développer hors Maroc.
Objectif
Le Maroc cherche ici à :
- encourager l’expansion régionale,
- développer des champions marocains,
- renforcer la présence économique marocaine en Afrique.
Exemple concret
Une entreprise marocaine qui :
- ouvre une filiale en Afrique de l’Ouest,
- investit dans une usine,
- ou développe un réseau régional,
pourrait bénéficier d’un accompagnement spécifique.
Nous pouvons vous accompagner
En pratique, le principal défi pour un investisseur étranger n’est généralement pas de “créer une société” au Maroc.
Le véritable enjeu est plutôt de :
- structurer correctement le projet dès le départ,
- identifier le bon dispositif d’investissement,
- sécuriser les flux fiscaux et de change,
- préparer les conventions d’investissement,
- et maximiser les aides tout en restant conforme tout au long du processus.
C’est précisément là qu’un accompagnement professionnel devient important. Chez AuditCloud Maroc, nous accompagnons les investisseurs étrangers sur l’ensemble du cycle d’implantation au Maroc, notamment :
- structuration juridique et fiscale,
- création de sociétés et filiales,
- analyse d’éligibilité aux dispositifs de la Charte,
- préparation des dossiers d’investissement,
- modélisation financière et business plans,
- accompagnement CRI et conventions d’investissement,
- conformité comptable, fiscale et sociale,
- réglementation de change,
- structuration import/export et douane,
- comptabilité, paie et obligations récurrentes,
- ainsi que certification et attestations liées aux dispositifs de subvention lorsque nécessaires.
L’objectif n’est pas uniquement d’obtenir des aides, mais de construire une structure :
- opérationnellement viable,
- fiscalement sécurisée,
- compatible avec les règles de change,
- et capable de se développer durablement au Maroc et à l’international.