
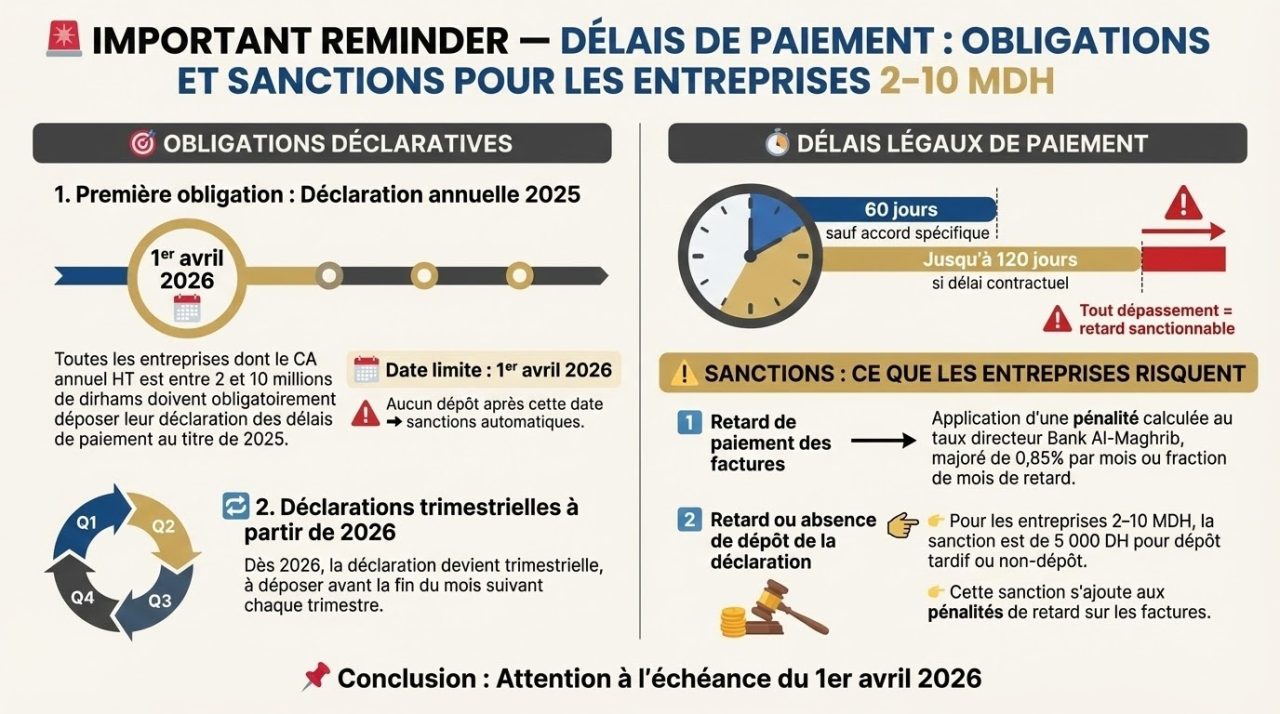
Depuis le 1er janvier 2025, toutes les entreprises dont le chiffre d’affaires annuel hors taxes est compris entre 2 et 10 millions de dirhams sont soumises aux obligations la Loi 69.21 concernant leurs délais de paiement (délai pour payer les factures de leurs fournisseurs).
I. OBLIGATIONS
1. Déclaration annuelle pour l’exercice 2025
- Une déclaration annuelle devra être déposée au plus tard le 1er avril 2026.
- Elle doit inclure l’ensemble des factures payées et impayées, ainsi que celles ayant dépassé les délais légaux.
2. Déclarations trimestrielles à partir de 2026
- À partir de l’exercice 2026, les entreprises de cette tranche doivent déposer une déclaration trimestrielle.
- Le dépôt doit intervenir avant la fin du mois suivant chaque trimestre.
II. SANCTIONS
1. Retard de paiement des factures
- Application d’une pénalité calculée sur la base du taux directeur de Bank Al-Maghrib,
majoré de 0,85% par mois ou fraction de mois de retard.
2. Non-dépôt ou dépôt tardif des déclarations
- Amende fixe déterminée en fonction du chiffre d’affaires annuel.
Montant des sanctions
| Chiffre d’affaires annuel HT | Sanction |
|---|---|
| 2 000 000 < CA ≤ 10 000 000 | 5 000 DH |
| 10 000 000 < CA ≤ 50 000 000 | 12 500 DH |
| 50 000 000 < CA ≤ 200 000 000 | 50 000 DH |
| 200 000 000 < CA ≤ 500 000 000 | 125 000 DH |
| CA > 500 000 000 | 250 000 DH |
Note
- Pour les entreprises réalisant entre 2 et 10 MDH, la sanction en cas de dépôt tardif ou de non-dépôt est de 5 000 DH.
- Cette amende s’ajoute aux pénalités de retard sur les factures dépassant les délais légaux.

Le Projet de Loi de Finances (PLF) 2026 a été définitivement adopté par le Parlement en décembre 2025, après son examen successif par les deux chambres. Ci-après un aperçu des principales mesures fiscales adoptées:
1. Mesures communes et transversales
1.1. Extension de la retenue à la source (IS et TVA) sur les prestations de services
Le champ de la retenue à la source est étendu aux rémunérations de prestations de services versées par les entités suivantes :
- les établissements de crédit et organismes assimilés,
- les compagnies d’assurance et de réassurance,
- les entreprises dont le chiffre d’affaires atteint certains seuils.
La mise en œuvre est progressive selon le chiffre d’affaires :
- à compter du 1er juillet 2026 : entreprises avec CA ≥ 500 millions de dirhams,
- à compter du 1er janvier 2027 : entreprises avec CA ≥ 350 millions de dirhams,
- à compter du 1er janvier 2028 : entreprises avec CA ≥ 200 millions de dirhams.
1.2. Retenue à la source sur les loyers professionnels
Une retenue à la source de 5 % est instaurée sur les produits de location d’immeubles bâtis ou non bâtis et des constructions de toute nature, lorsque les loyers sont versés par certains contribuables à :
- des sociétés soumises à l’IS,
- ou des personnes physiques soumises à l’IR professionnel (régime RNR/RNS).
La mesure s’applique à compter du 1er juillet 2026. Le montant retenu est imputable sur l’impôt final dû, avec possibilité de restitution en cas d’excédent.
1.3. Prorogation de la Contribution Sociale de Solidarité (CSS)
La contribution sociale de solidarité sur les bénéfices et revenus est prolongée pour les années 2026, 2027 et 2028. Elle reste due par les sociétés et personnes physiques au régime du résultat net réel dont le bénéfice annuel atteint ou dépasse 1 million de dirhams, selon un barème progressif.
1.4. Modernisation des règles de comptabilité électronique
Les critères relatifs à la tenue de la comptabilité sous format électronique seront intégrés directement dans la loi, sans renvoi à un texte réglementaire ultérieur. L’objectif est de sécuriser le cadre juridique de la dématérialisation comptable.
1.5. Harmonisation avec les procédures de difficultés d’entreprise
Les dispositions fiscales sont alignées sur les nouvelles procédures prévues par le Code de commerce :
- notification préalable à l’administration en cas de demande d’ouverture d’une procédure de sauvegarde,
- procédure accélérée de rectification des impôts,
- obligation d’information en cas d’ouverture d’une procédure de redressement ou de liquidation judiciaire non initiée par l’entreprise.
1.6. Contrôle fiscal combiné des personnes physiques
L’administration peut désormais procéder, sous certaines conditions, à un contrôle combiné portant simultanément sur :
- l’examen de la comptabilité,
- l’examen de la situation fiscale globale de la personne physique.
Ce contrôle est encadré par des règles spécifiques de durée, de notification et d’entretien contradictoire.
1.7. Actualisation des règles de prescription en cas d’avantages fiscaux conditionnés
Les contribuables ayant bénéficié d’avantages fiscaux sous condition et ayant fourni des garanties peuvent rester soumis au recouvrement des impôts, taxes, droits, amendes, pénalités et majorations, même après l’expiration des délais de prescription, en cas de non-respect des conditions attachées à ces avantages.
1.8. Simplification de l’adresse électronique communiquée à la DGI
Les contribuables pourront utiliser une adresse électronique librement choisie (et non plus nécessairement fournie par un prestataire de services de confiance) pour leurs échanges dématérialisés avec l’administration fiscale.
1.9. Actualisation des droits de timbre
Dans le prolongement de la dématérialisation, la remise de 3 % accordée aux revendeurs de timbres physiques est supprimée, cette disposition étant devenue obsolète.
2. Impôt sur les Sociétés (IS)
2.1. Réforme du traitement fiscal des OPCC
Le régime fiscal des Organismes de Placement Collectif en Capital (OPCC) est clarifié. Les distributions effectuées par ces véhicules seront imposées chez le bénéficiaire selon la nature économique réelle des produits sous-jacents :
- dividendes,
- intérêts,
- plus-values de cession.
Cette réforme vise à garantir la neutralité fiscale des OPCC et à éviter toute transformation artificielle de la nature des revenus pour les investisseurs.
2.2. Revenus liés aux navires de transport maritime international
Les droits de location et rémunérations assimilées relatifs à l’affrètement, la location ou la maintenance de navires affectés au transport maritime international, lorsqu’ils sont supportés ou comptabilisés au nom de personnes non résidentes, bénéficient d’une exonération permanente de la retenue à la source au titre de l’IS.
2.3. Obligation déclarative étendue aux revenus locatifs des non-résidents
Les sociétés non résidentes ne disposant pas d’établissement au Maroc, déjà tenues de déclarer les plus-values sur cessions de valeurs mobilières réalisées au Maroc, doivent désormais également déclarer les revenus générés par la location de biens immeubles.
2.4. Déduction des dons accordés aux sociétés sportives
Les entreprises pourront déduire de leur résultat fiscal les dons, en numéraire ou en nature, accordés aux sociétés sportives constituées conformément à la loi n° 30-09, dans la limite :
- de 20 % du bénéfice imposable, et
- d’un plafond de 5 millions de dirhams par exercice.
2.5. Apports d’actifs par les associations sportives : exonération élargie
L’exonération d’IS applicable aux opérations d’apport d’actifs et de passifs par des associations sportives à des sociétés sportives est étendue. Elle couvre désormais les apports réalisés à la valeur réelle, et plus uniquement à la valeur nette comptable.
En contrepartie, en cas de cession ultérieure des éléments apportés, la société bénéficiaire devra intégrer dans son résultat fiscal la plus-value calculée sur la base de la valeur initiale des actifs.
2.6. Clarification de l’exonération quinquennale des sociétés sportives
L’exonération totale d’IS sur cinq ans dont bénéficient les sociétés sportives (loi n° 30-09) est clarifiée : elle s’applique à compter de la première vente imposable, et non simplement à partir du premier exercice d’exploitation. Cette précision permet de sécuriser le point de départ de la période d’exonération.
2.7. Exclusion du taux IS de 40 % pour certaines institutions de microfinance
Les sociétés anonymes issues de la transformation d’associations de microcrédit ne sont plus soumises au taux de 40 % durant leurs cinq premiers exercices d’exploitation. Elles bénéficieront du taux normal d’IS applicable aux sociétés.
3. Impôt sur le Revenu (IR)
3.1. Paiement de l’IR sur cession de valeurs mobilières dans les 30 jours
Les contribuables qui cèdent des valeurs mobilières, titres de capital ou de créance non inscrits chez des intermédiaires agréés devront désormais :
- payer l’IR dû pour chaque cession dans les 30 jours suivant l’opération, via un bordereau-avis, et
- déposer une déclaration annuelle récapitulative de l’ensemble des cessions, qui servira également de base pour demander le remboursement d’un éventuel excédent d’impôt.
3.2. Reclassification des distributions des OPCC pour l’IR
Les distributions faites par les OPCC correspondant aux plus-values de cession réalisées par le fonds sont qualifiées de profits de capitaux mobiliers. Cette mesure assure la cohérence entre le traitement de ces produits à l’IS et à l’IR, et offre une meilleure visibilité fiscale pour les investisseurs personnes physiques.
3.3. Abattement dégressif sur les salaires des sportifs professionnels
Pour accompagner la professionnalisation du sport, un abattement spécifique s’appliquera sur les revenus versés par les sociétés sportives aux sportifs professionnels, éducateurs, entraîneurs et équipes techniques :
- 90 % au titre de l’année 2026,
- 80 % au titre de l’année 2027,
- 70 % au titre de l’année 2028,
- 60 % au titre de l’année 2029.
3.4. Avantage fiscal pour les contribuables en CPU lors de la cessation d’activité
Les personnes physiques soumises au régime de la Contribution Professionnelle Unique (CPU), ne bénéficiant d’aucun système de retraite et âgées d’au moins 65 ans à la date de cessation de leur activité, profitent d’un :
- abattement de 50 % sur la plus-value relative aux éléments incorporels du fonds de commerce,
- dans la limite de 1 000 000 DH.
3.5. Extension des exonérations aux pensions complémentaires CIMR
Les exonérations jusque-là réservées à certaines pensions et rentes viagères sont étendues aux pensions et rentes servies dans le cadre de contrats d’assurance retraite complémentaire collective gérés par la CIMR, dans les mêmes conditions que les régimes de base. Cette mesure renforce l’équité entre les différentes catégories de retraités du secteur privé.
3.6. Régime fiscal des salariés Casablanca Finance City (CFC)
Le taux forfaitaire de 20 % applicable aux traitements et salaires des salariés de sociétés bénéficiant du statut CFC s’applique désormais :
- pour une durée maximale de 10 ans,
- sur les périodes de travail continues ou discontinues au sein des entreprises concernées.
Les salariés peuvent, sur option irrévocable, choisir d’être imposés selon le barème progressif, à condition de notifier leur choix à l’employeur avant le 1er février de l’année considérée. Les entreprises CFC devront joindre à leur déclaration annuelle des traitements et salaires un état listant les salariés bénéficiant du régime.
3.7. Revalorisation de la déduction pour charges de famille
Les montants relatifs à la déduction pour charges de famille sont actualisés :
- Montant par personne à charge : 600 DH (au lieu de 500 DH),
- Plafond global annuel : 3 600 DH (au lieu de 3 000 DH).
4. Taxe sur la Valeur Ajoutée (TVA)
4.1. Prolongation de l’exonération des sociétés sportives (2026–2030)
L’exonération de TVA accordée aux sociétés sportives est prolongée pour une nouvelle période de cinq ans, du 1er janvier 2026 au 31 décembre 2030, afin de permettre aux nouvelles structures de se consolider.
4.2. Harmonisation des délais d’exonération pour les biens d’investissement
Le dispositif d’exonération de TVA sur les biens d’investissement est simplifié :
- Durée initiale : 36 mois,
- Prorogation possible : 24 mois supplémentaires, que ce soit pour les achats locaux ou à l’importation, sous conditions.
4.3. Encadrement des formalités pour les biens d’équipement importés
Les achats à l’importation de biens d’équipement dans le cadre des conventions d’investissement sont soumis à des modalités réglementaires précises (décret d’application), afin de sécuriser l’usage de l’exonération.
4.4. Extension de l’exonération aux intrants agricoles
L’exonération de TVA est étendue à l’ensemble des matières fertilisantes et supports de culture à usage agricole définis par la loi n° 53-18. L’objectif est d’aligner le traitement fiscal de l’ensemble des intrants agricoles et de réduire le coût d’acquisition pour les agriculteurs.
4.5. Autoliquidation de la TVA sur l’achat de déchets et métaux
Les entreprises industrielles assujetties à la TVA doivent désormais appliquer le mécanisme de l’autoliquidation sur leurs achats de déchets neufs d’industrie, de métaux et autres matières de récupération. Elles devront :
- déclarer la TVA due sur leur déclaration de chiffre d’affaires,
- et la déduire simultanément sur la même déclaration.
4.6. Exonération des pâtes alimentaires courtes
Les pâtes alimentaires courtes, non cuites et non farcies sont ajoutées à la liste des produits exonérés de TVA sans droit à déduction, aux côtés du pain, couscous, semoules, farines destinées à l’alimentation humaine et certaines levures.
4.7. Exonération TVA (avec droit à déduction) du sang et de ses dérivés
Le sang et ses dérivés sont exonérés de TVA avec droit à déduction, y compris à l’importation, ce qui permet de réduire le coût de ces produits sensibles tout en préservant la neutralité fiscale pour les opérateurs concernés.
5. Droits d’enregistrement
5.1. Marchés publics : introduction d’un droit de 0,1 %
Les marchés publics, initialement soumis à un enregistrement obligatoire et gratuit, supportent désormais un droit d’enregistrement de 0,1 %, dû par l’attributaire du marché, afin d’améliorer la traçabilité et l’accès à l’information pour l’administration fiscale.
5.2. Harmonisation des droits sur les garanties et mainlevées
Les opérations de crédit garanties (cautions, hypothèques, nantissements) et leurs mainlevées bénéficient toutes d’un droit fixe unique de 200 DH, quelle que soit la nature de l’établissement prêteur (établissement de crédit, organisme assimilé ou société de financement).
5.3. Droit supplémentaire de 2 % en cas de paiement non traçable
Un droit d’enregistrement supplémentaire de 2 % est institué pour les mutations à titre onéreux dépassant les 300 000 dirhams :
- de biens immeubles ou droits réels immobiliers,
- ou de fonds de commerce,
lorsque les moyens de paiement utilisés ne sont pas traçables ou ne sont pas mentionnés dans l’acte. Ce droit s’applique uniquement sur la partie du prix réglée dans des conditions non conformes.
5.4. Élargissement des actes exonérés
Plusieurs catégories d’actes bénéficient d’une exonération de droits d’enregistrement, notamment :
- certaines acquisitions immobilières à usage social par les établissements d’œuvres sociales,
- les opérations de transfert d’éléments d’actif dans le cadre de la restructuration de groupes de sociétés,
- certaines cessions de parts ou actions sous réserve de justifier qu’il ne s’agit pas de sociétés immobilières transparentes ou à prépondérance immobilière,
- les actes de crédit consentis par les établissements de crédit et organismes assimilés.
5.5. Taux de 5 % sur les cessions de titres de sociétés immobilières non cotées
Les cessions, à titre onéreux ou gratuit, d’actions ou parts détenues dans les sociétés immobilières et sociétés à prépondérance immobilière non cotées sont soumises à un taux de 5 %.
5.6. Droit fixe de 1 000 DH pour les opérations de restructuration de groupes
Les sociétés ayant opté pour le régime fiscal de restructuration de groupes bénéficient d’un droit fixe de 1 000 DH sur les transferts d’éléments d’actif effectués dans ce cadre.
Les informations présentées dans cet article sont fournies à titre informatif et général.
Pour une analyse adaptée à votre situation ou à celle de votre entreprise, il est recommandé de nous consulter directement afin d’obtenir un accompagnement spécifique et conforme à votre contexte.
Par Mohamed Yassine Fizazi, Expert-Comptable DPLE – Fiscaliste, Managing Partner AuditCloud Maroc
Le Projet de Loi de Finances 2026 s’inscrit dans la continuité des réformes fiscales prévues par la loi-cadre 69-19, avec quatre grands axes :
1. Lutte contre l’informel et renforcement de la transparence fiscale
-
Extension de la retenue à la source en matière d’IS et de TVA aux prestations rendues par des personnes morales à de grandes entreprises (CA ≥ 50M), institutions financières et compagnies d’assurance.
-
Nouvelle retenue à la source de 5 % sur les loyers professionnels versés aux sociétés soumises à l’IS et aux personnes physiques exerçant une activité professionnelle.
-
Institution d’un droit d’enregistrement supplémentaire de 2 % sur les transactions immobilières non tracées (paiement en espèces, absence de justificatif, ou paiement hors présence du notaire).
-
Autoliquidation obligatoire de la TVA sur les déchets industriels et matières de récupération, pour lutter contre les fraudes observées dans le secteur du recyclage.
- Renforcement du contrôle fiscal et des outils de vérification : généralisation du module d’analyse automatisée des risques, relance automatique et suivi digital des remboursements TVA et IR
- Clarification concernant les revenus distribués par les organismes de placement collectif en capital (OPCC) sont désormais imposés selon la nature réelle des produits (intérêts, dividendes ou plus-values), afin d’éviter toute confusion avec les distributions assimilées à des dividendes.
2. Soutien à la compétitivité et à la professionnalisation des secteurs clés
Secteur agricole
- L’exonération de TVA est étendue à l’ensemble des matières fertilisantes et supports de culture à usage agricole.
Secteur sportif
-
Exonération d’IS pour 5 ans à compter du premier exercice de vente imposable des sociétés sportives constituées selon la loi n° 30-09
-
Déduction de dons versés à ces sociétés (plafonnée à 10 % du bénéfice net, max 5 M DH/an).
-
Abattements dégressifs sur l’IR pour sportifs, entraîneurs et staff technique : 90 % (2026), 80 % (2027), 70 % (2028), 60 % (2029)
- Exonération TVA prolongée pour les activités sportives jusqu’au 31 décembre 2030.
Microfinance
- Les institutions issues de la transformation d’associations de microcrédit en sociétés anonymes bénéficieront d’une exclusion du taux IS de 40 % pendant leurs cinq premiers exercices – un soutien bienvenu à la bancarisation inclusive.
Secteur industriel et import/export
-
Réaménagements douaniers sélectifs : hausse des droits à l’importation sur certains produits finis (textiles jacquards, appareils électroménagers, panneaux photovoltaïques) et baisse sur les intrants industriels (profilés aluminium, résines PVC, boîtes aérosols) afin de protéger la production nationale tout en soutenant les intrants stratégiques
- Habilitation du gouvernement à modifier les quotités tarifaires et taxes douanières durant 2026 pour répondre aux évolutions économiques
3. Simplification et harmonisation du cadre fiscal
-
Assouplissement de la gestion de l’adresse électronique fiscale, sans obligation de passer par un prestataire agréé.
- Comptabilité électronique : suppression du renvoi réglementaire, les critères seront désormais fixés par la loi sur les obligations comptables des commerçants
-
Alignement des durées d’exonération TVA pour les biens d’investissement : Délai supplémentaire porté à 24 mois, unifié pour la TVA intérieure et à l’importation
-
Uniformisation du droit d’enregistrement à 200 DH pour toutes les opérations de crédit et garanties.
-
Institution d’un droit d’enregistrement de 0,1 % sur les marchés publics
- Procédures de sauvegarde et redressement : obligation pour les entreprises en difficulté d’informer l’administration fiscale avant l’ouverture de toute procédure, et généralisation de la rectification accélérée ; dématérialisation de la déclaration préalable
- Actualisation des droits de timbre : suppression de l’article 236-3° du CGI relatif à la remise 3 % pour les timbres physiques, devenue obsolète avec la dématérialisation
4. Cohésion sociale et continuité du financement solidaire
- La contribution sociale de solidarité est reconduite pour la période 2026-2028, aux mêmes taux progressifs (1,5 % à 5 %) pour les entreprises dont le bénéfice dépasse un million de dirhams. La reconduction pour 2026-2028 s’inscrit dans le cadre du financement durable de la protection sociale, des aides directes aux familles et du programme de logement social
5. Digitalisation et modernisation de l’administration fiscale
-
Déploiement de la facturation électronique (grandes entreprises en première phase).
-
Généralisation de la notification électronique et du remboursement dématérialisé de la TVA et de l’IR.
-
Mise en place de modules d’intelligence artificielle pour la détection automatisée de la fraude et d’une plateforme « e-contrôle ».
- Plateforme de collecte TVA sur les services numériques : extension du dispositif de perception automatique pour les prestataires étrangers de services digitaux
Les informations présentées dans cet article sont fournies à titre informatif et général.
Elles se fondent sur les dispositions du Projet de Loi de Finances 2026, publiées par le Ministère de l’Économie et des Finances, la note de présentation officielle ainsi que sur les analyses disponibles au moment de la rédaction. Elles ne constituent ni un avis fiscal personnalisé ni un conseil juridique.
AuditCloud Maroc et ses auteurs déclinent toute responsabilité quant aux décisions prises sur la seule base de ces informations. Pour une analyse adaptée à votre situation ou à celle de votre entreprise, il est recommandé de nous consulter directement afin d’obtenir un accompagnement spécifique et conforme à votre contexte.

Ci-après un résumé des principales mesures fiscales apportés par la Loi de Finances 2025 ;
I. Impôt sur le revenu (IR)
- Réforme du barème progressif :
- Augmentation de l’exonération de 30 000 à 40 000 dirhams (exonération des salaires de moins de 6000 dirhams) applicable également pour le seuil de la retenue à la source pour les revenus fonciers
- Révision du barème tel que détaillé ci-après.
- Applicable à partir du 1er janvier 2025.
Tranches de revenu en dirhams (Avant LF 2025) Taux (Avant LF 2025) Sommes à déduire (Avant LF 2025) Tranches de revenu en dirhams (Après LF 2025) Taux (Après LF 2025) Sommes à déduire (Après LF 2025) 0 à 30 000 0% 0 0 à 40 000 0% 0 30 001 à 50 000 10% 3000 40 001 à 60 000 10% 4000 50 001 à 60 000 20% 8000 60 001 à 80 000 20% 10000 60 001 à 80 000 30% 14000 80 001 à 100 000 30% 18000 80 001 à 180 000 34% 17200 100 001 à 180 000 34% 22000 Au-delà de 180 000 38% 24400 Au-delà de 180 000 37% 27400
- Avantages pour les stages et recrutements :
- Condition d’exonération d’IR élargie à tous les stagiaires (max 6000 dh/mois)
- Exonération pour les stages limitée à 12 mois au lieu de 24 mois.
- Exonération pour 24 mois si stagiaires recrutés en CDI (plafonnée à 10 000 dirhams/mois).
- Applicable à partir du 1er janvier 2025.
- Nouvelles catégories d’imposition :
- Ajout express des catégories de revenus tel que les revenus non justifiés découverts lors d’examens fiscaux, des gains de jeux de hasard étrangers réalisés en ligne, et des revenus divers issus d’activités lucratives non classées dans les catégories fiscales existantes.
- Retenue à la source de 30% et contribution sociale de solidarité pour les gains de jeux de hasard
- Applicable à partir du 1er janvier 2025 & 1er Juillet 2025
- Révision du traitement fiscal des rachats de retraites complémentaires :
- Exonération conditionnée à une durée minimale de 8 ans pour les contrats.
- Clarification de la base imposable pour les rachats avant ce délai.
- Exclusion de cette exigence en cas de décès ou d’invalidité.
- Applicable à partir du 1er janvier 2025.
- Clarification du traitement fiscal des transferts d’immeubles :
- Imposition des profits fonciers pour les transferts à une valeur supérieure au prix d’acquisition.
- Exclusion de l’IR pour les transferts effectués à leur prix d’acquisition d’origine.
- Applicable à partir du 1er janvier 2025.
- Éligibilité des apports d’actions et parts sociales :
- Confirmation que les apports de parts sociales des sociétés à prépondérance immobilière non cotées sont éligibles au régime de sursis de paiement de l’impôt.
- Applicable selon l’article 161 bis-II du CGI.
- Imposition des profits fonciers liés à l’expropriation :
- Clarification de l’imposition des profits fonciers réalisés lors d’expropriations ou transferts judiciaires.
- Obligation de retenue à la source pour ces montants, avec possibilité d’imputation sur l’IR exigible.
- Applicable à partir du 1er juillet 2025.
- Revenus fonciers :
- Option pour une imposition libératoire à 20% au lieu de retenues à 10% ou 15% avec obligations de déclaration de revenu global.
- Pensions de retraite
- Exonération d’IR des pensions de retraites et rentes viagères à partir du 1er janvier 2026 pour les régimes de retraite de base.
- Dispense de déclaration annuelle pour les bénéficiaires de ces pensions exonérées.
- Réduction transitoire de 50% de l’IR pour les pensions et rentes perçues en 2025.
- Les régimes complémentaires restent soumis à l’IR selon les règles habituelles.
- Autres changements:
- Augmentation de la réduction d’IR au titre des charges de famille de 360 à 500 dirhams par personne à charge (maximum de 3000 dh)
- Le relèvement du montant des bons représentatifs des frais de nourriture ou d’alimentation délivrés par les employeurs à leurs salariés à hauteur de 40 dirhams au lieu de 30 dh par jour travaillé.
II. Impôt sur les sociétés (IS)
- Amortissements pour véhicules :
- Augmentation du plafond de déduction pour les véhicules de transport de personnes de 300 000 à 400 000 dirhams amortissables sur 5 ans.
- Applicable à compter du 1er janvier 2025.
- Restructurations de groupes de sociétés :
- Seuil de détention réduit de 80% à 2/3 pour les sociétés mères.
- Plus-values nettes bénéficient d’un sursis de paiement au lieu d’un différé.
- Possibilité de transférer les immobilisations à la VNC en contrepartie de titres
- Applicable aux transferts réalisés à partir du 1er janvier 2025.
- Sociétés en participation (SEP) & Groupements d’intérêt économique (GIE) :
- Obligation d’assujettissement à l’IS pour les SEP avec plus de 5 associés ou comprenant une personne morale.
- Intégration des GIE dans le champ de l’IS avec répartition des résultats entre membres.
- Les SEP non soumises à l’IS doivent tenir une comptabilité.
- Applicable aux exercices ouverts à partir du 1er janvier 2026 pour les SEP.
- Applicable à partir du 1er janvier 2025 pour les GIE.
- Révision des modalités d’application de l’impôt retenu à la source sur les produits d’actions, parts sociales et revenus assimilés :
- Modification des dispositions de l’article 247-XXXVII-C du CGI pour prévoir l’application de la retenue à la source aux produits des actions, parts sociales et revenus assimilés distribués, comme suit :
- 12,50%, pour les montants distribués à compter du 1er janvier 2025 ;
- 11,25%, pour les montants distribués à compter du 1er janvier 2026 ;
- 10%, pour les montants distribués à compter du 1er janvier 2027.
- Modification des dispositions de l’article 247-XXXVII-C du CGI pour prévoir l’application de la retenue à la source aux produits des actions, parts sociales et revenus assimilés distribués, comme suit :
- Prolongation et Élargissement de l’Abattement sur les Plus-Values Immobilières
- Abattement de 70% sur les plus-values immobilières :
- Prolongation de l’abattement jusqu’au 31 décembre 2030.
- Élargissement aux cessions de terrains et constructions à partir de 2025.
- Conditionné par le réinvestissement des produits de cession conformément à l’article 247-XXXV du CGI.
- Applicable aux entreprises soumises à l’impôt sur les sociétés.
III. Taxe sur la Valeur Ajoutée (TVA)
- Suppression de l’application de la TVA pour les clients occasionnels résidant au Maroc.
- Suppression de l’application de la TVA aux fournitures de services à distance pour les clients occasionnels résidant au Maroc.
- Définition de critères clairs pour établir la résidence fiscale au Maroc.
- Passage à une déclaration trimestrielle pour les prestataires de services non-résidents.
- Exonération des biens d’équipement pour l’enseignement privé :
- Extension de l’exonération de la TVA aux biens acquis par les sociétés foncières et OPCI pour des projets éducatifs.
- Conditionnée par le respect des formalités réglementaires et l’obligation de conservation des biens.
- Applicable aux sociétés et OPCI n’ayant pas dépassé le délai d’exonération de 36 mois avant le 1er janvier 2025.
- Imposition des levures sèches à la TVA :
- Application d’un taux de TVA de 20% à l’intérieur et à l’importation pour assurer une concurrence équitable entre produits locaux et importés.
- Mesures transitoires pour la TVA sur les stocks antérieurs au 1er janvier 2025 et transmission d’une liste des clients débiteurs au 31 décembre 2024 pour les contribuables concernés par le régime de l’encaissement.
- Viandes assaisonnées :
- Extension de l’exonération de la TVA aux viandes fraîches ou congelées assaisonnées.
- Augmentation des ressources locales :
- Part minimale de la TVA affectée aux collectivités territoriales augmentée de 30% à 32%.
- Exonération temporaire de la TVA sur l’importation de certains produits :
- Application de l’exonération de la TVA sur l’importation d’animaux vivants, viandes fraîches ou congelées, riz cargo et huiles d’olive de qualité vierge et extra vierge.
- Mesure applicable du 1er janvier 2025 au 31 décembre 2025, dans la limite des contingents fixés.
IV. Droits d’enregistrement
- Clarification des baux de longue durée :
- Remplacement du terme « bail emphytéotique » par « bail dont la durée est supérieure à 10 ans ».
- Révision de la base imposable pour les baux supérieurs à 10 ans.
- Somme des loyers annuels plus les charges (max de 20 ans)
- Applicable à partir du 1er janvier 2025.
- Sanctions pour enregistrement électronique :
- Professionnels visés (notaires, les adoul, les experts comptables et les comptables agréés)
- Amende de 1000 dirhams pour omission ou erreur dans l’enregistrement électronique.
- Correction possible sous 30 jours sans amende.
- Applicable à partir du 1er janvier 2025.
- Transmission des actes électroniques :
- Obligation pour les notaires de transmettre les actes avec signature électronique .
- Applicable à partir du 1er janvier 2025.
- Contrôle par les conservateurs fonciers :
- Obligation de joindre une attestation d’enregistrement pour les actes présentés aux conservateurs de la propriété foncière.
- Applicable à partir du 1er janvier 2025.
- Exonération pour les cessions gratuites aux familles de Chouhadas et militaires mutilés ::
- Exonération des droits d’enregistrement pour les transferts à titre gratuit au profit de leurs bénéficiaires.
- Applicable à partir du 1er janvier 2025.
- Exonération pour constitution de garanties fiscal:
- Exonération des droits d’enregistrement pour les garanties et hypothèques relatives au paiement des impôts.
- Applicable à partir du 1er janvier 2025.
- Droits pour restructuration de groupes de sociétés :
- Fixation d’un droit d’enregistrement de 1000 dirhams pour les transferts et apports liés aux restructurations.
- Applicable à partir du 1er janvier 2025.
V. Taxe spéciale annuelle sur les véhicules
- Allongement des délais de paiement :
- Prolongation de 30 à 60 jours pour les véhicules mis en circulation durant l’année.
VI. Mesures communes
- Représentation de la FIFA au Maroc :
- Exonérations fiscales (IS, IR, TVA, droits d’enregistrement, etc.) pour les activités liées à la FIFA et ses affiliés.
- Prorogation d’incitations fiscales :
- Abattement de 70% sur la plus-value des cessions d’actifs immobilisés étendu jusqu’en 2030.
- Codification de la taxe sur le ciment :
- Intégration dans le CGI pour simplification et meilleure gestion.
- Accords à l’amiable :
- Cadre juridique clarifié pour des accords entre administration fiscale et contribuables.
- Notification électronique :
- Validation des notifications électroniques comme équivalentes aux notifications classiques.
- Commissions locales de taxation :
- Élargissement des compétences pour inclure les nouvelles catégories de revenus.
Liens utiles et documents de référence:

Le guide pour les Marocains Résidant à l’Étranger (MRE) publié par la Direction Générale des Impôts (DGI) aborde plusieurs aspects clés relatifs aux obligations fiscales et aux avantages disponibles pour cette catégorie de citoyens. Il présente des informations sur :
- Les services d’assistance fiscale : mise en place de services régionaux et outils de communication pour répondre aux questions des MRE, incluant un centre d’information téléphonique et une assistance en ligne.
- Les droits d’enregistrement : détails sur les taux réduits pour l’acquisition de biens immobiliers et les donations, avec des précisions sur les types de biens concernés (habitation, terrains, etc.).
- La taxe sur la valeur ajoutée (TVA) : explication des exonérations de TVA pour certaines catégories de biens, ainsi que la procédure pour obtenir la mainlevée d’hypothèque pour les logements sociaux.
- La contribution sociale de solidarité : conditions d’exonération pour les constructions à usage d’habitation principale et les seuils de taxation pour les superficies excédant 300 m².
- Les impôts sur le revenu : dispositions sur les revenus fonciers et les profits liés à la cession de biens immobiliers, ainsi que les exonérations possibles selon les cas (logements sociaux, donations entre proches).
- La restitution de la TVA : conditions permettant aux MRE en court séjour au Maroc de bénéficier de la restitution de la TVA sur les achats effectués au Maroc, avec des critères stricts sur les types de biens concernés.
Le guide sert d’outil d’orientation pour aider les MRE à comprendre leurs droits et devoirs fiscaux, tout en leur offrant des possibilités d’exonérations et d’assistance adaptées à leur situation.
L’Administration fiscale entreprend un examen complet de la situation fiscale des contribuables afin de garantir que leur niveau de vie concorde avec les revenus qu’ils déclarent. Ce processus peut être initié par divers indicateurs, notamment des dépenses qui semblent disproportionnées par rapport aux revenus déclarés ou des signes ostensibles de richesse. En outre, les autorités fiscales peuvent également se baser sur des données provenant de bases de données auxquelles elles ont accès, tant au niveau national qu’international. Ces données peuvent révéler des informations contradictoires ou des incohérences dans les déclarations fiscales des contribuables, incitant ainsi l’Administration fiscale à examiner de plus près leur situation financière lors d’un contrôle fiscal.
Au Maroc, le contrôle fiscal est un processus réglementé visant à garantir que les contribuables respectent la législation fiscale en vigueur. Voici les étapes clés :
Sélection et notification : Les contribuables sont sélectionnés pour un contrôle pour de nombreuses raisons dont on ne peut citer l’exhaustivité, mais généralement soit de manière aléatoire ou programmée, soit en raison d’incohérences dans leurs déclarations ou d’autres critères spécifiques. Une notification est envoyée pour informer le contribuable du type de contrôle et des impôts concernés.
Préparation : Avant le début du contrôle, le contribuable se prépare en collectant et organisant les documents fiscaux pertinents, tels que les pièces justificatives, livres de comptes et les déclarations antérieures. Cette étape est très importante car elle permet au contribuable de se préparer autant que possible pour optimiser le déroulement du contrôle fiscal et son dénouement.
Déroulement du contrôle : Les inspecteurs fiscaux examinent les documents comptables, posent des questions et vérifient la conformité des déclarations fiscales. Suite aux vérifications effectuées conformément à l’article 212 du Code Général des Impôts (CGI), les résultats doivent être communiqués au contribuable selon un processus comprenant plusieurs étapes, qui peuvent varier en fonction des circonstances :
A) Propositions de redressements : l’administration fiscale envoie des notifications au contribuable concernant les ajustements à apporter.
B) Première notification des redressements : le contribuable reçoit une première notification concernant les propositions de redressements.
C) Réponse du contribuable : le contribuable peut répondre aux notifications en fournissant des explications ou des justifications.
D) Deuxième notification des redressements : en cas de nécessité, une deuxième notification des redressements peut être envoyée au contribuable.
E) Deuxième réponse du contribuable : le contribuable peut à nouveau répondre aux notifications, en réitérant ou en modifiant ses arguments.
F) Finalisation de la procédure : selon les cas, la procédure peut être finalisée avec un accord sur les éléments notifiés, ou en cas de désaccords, le contribuable peut faire appel devant les instances juridiques compétentes.
Conclusion et paiement : Une fois le contrôle terminé et les ajustements fiscaux finalisés, le contribuable doit payer les montants dus, y compris les pénalités et les intérêts de retard, ou entamer des recours légaux en cas de contestation.
Il est à noter que pour l’examen de l’ensemble de la situation fiscale des personnes physiques, la Loi de Finances 2024 prévoit la mise en place d’une procédure contradictoire simplifiée, garantissant les droits des contribuables et favorisant un dialogue continu avec l’administration fiscale à chaque étape, ainsi que le droit de recours devant la commission nationale du recours fiscal et éventuellement devant les tribunaux compétents.
Également à noter que cette mesure est proposée en parallèle avec celle concernant la régularisation volontaire de la situation fiscale des contribuables et la contribution libératoire relative à la régularisation spontanée au titre des avoirs et liquidités détenus à l’étranger, offrant ainsi la possibilité de corriger spontanément leur situation fiscale et se conformer aux obligations fiscales nationales.
Notre équipe est là pour vous accompagner à chaque étape du processus, en fournissant des conseils experts et une assistance personnalisée pour garantir que vos droits sont protégés et que vous répondez aux exigences fiscales en toute confiance. N’hésitez pas à nous contacter pour bénéficier de notre expertise et de notre soutien dans cette démarche.
La note circulaire n°735 concernant les dispositions fiscales de la Loi de finances n° 55-23 pour l’exercice budgétaire 2024 a été rendue publique par la Direction générale des impôts (DGI).
Le lien du document ci-après:
The 2024 Finance Law introduces a set of crucial measures that reshape the tax landscape for Moroccan taxpayers. Discover the implications in this short summary which briefly presents the tax provisions brought about by this law.
I) Value added tax (VAT)
We are starting with VAT as 2024 is clearly the year of change for the VAT regime in Morocco with many important changes.
1) Withholding of VAT (WHT) :
This measure is probably the one that will have the broader tax implications for taxpayers in Morocco as it will impact how customers contract and pay their suppliers.
WHT on capital goods and taxable works:
⚠️ VAT will now be withheld at source by customers for all suppliers of taxable capital goods and works, who do not prove tax regularity by providing a certificate of tax regularity issued by the tax administration dating from less than 6 months.
Exceptions: Public sector entities will be exempted from this withholding obligation.
WHT on services:
⚠️ Withholding of 75% of the VAT amount for service providers by customers from public sector entities and for individuals dealing with private sector entities.
⚠️ 100% withholding if there is no certificate of tax regularity from suppliers.
Exceptions to the WHT rules:
- Electric power and water distributed publicly.
- Sanitation and meter rental.
- Telecom operators.
- Insurance brokerage agents.
- Transactions ≤ 5,000 MAD (limit 50,000 MAD/month/supplier).
VAT credit refund:
No doubt to compensate for the impact on taxpayers’ cash flow, the finance law provides for the restitution of VAT credit following deduction at source. The operating mode and its effectiveness will remain to be clarified.
2) Other Measures related to VAT
Changes to VAT measures:
| Conservation of Investment Assets (PP&E) | The law reinstates the obligation to keep investment goods in a capital account for 60 months, under penalty of reimbursement to the Treasury of the initial advantage. |
| VAT for Digital service providers and E-Commerce | The 2024 Finance Law targets online services provided by foreign suppliers to local consumers to include them into VAT’s scope. |
| Solidarity of Management for VAT purposes | The law establishes solidarity for the collection and payment of VAT, involving any person exercising administrative or management functions and any effective beneficiary of unpaid VAT. |
| VAT Self-Assessment and deduction | This new optional regime allows entities subject to VAT to calculate this tax on their out-of-scope or exempt purchases, simultaneously allowing them to deduct it. |
| Tax Regime for Real Estate Rentals and Investment Exemptions: | Clarification of the VAT rules for the rental of non-equipped premises for professional use, they are subject to VAT when their acquisition or construction was made with deduction or exemption from this tax. |
Rearrangement of VAT Rates:
| Gradual reduction of the rate from 14% to 10%.
12% from January 1, 2024, 10% from January 1, 2025. |
Insurance-related services | 📉 |
| Reduction from 7 to 10% | Water from public networks, sanitation, rental of water meters (excluding certain operations). | 📈 |
| Progressive alignment of the VAT rate
16% from January 1, 2024, 18% from January 1, 2025, 20% from January 1, 2026. |
Electricity | 📈 |
| Progressive alignment of the VAT rate
11% from January 1, 2024, 15% from January 1, 2025, 20% from January 1, 2026. |
Rental of electricity meters | 📈 |
| Gradual reduction from 14% to 10%.
12% from January 1, 2024, 10% from January 1, 2025. |
Renewable energy sold by producers: | 📉 |
| Gradual increase from 7% to 10%.
8% from January 1, 2024, 9% from January 1, 2025, 10% from January 1, 2026. |
Refined sugar | 📈 |
| Increase from 7% to 10%. | Economy cars | 📈 |
| 10% reduction over 3 years:
13% from January 1, 2024, 12% from January 1, 2025, 10% from January 1, 2026. |
Urban and road transport of passengers and goods | 📉 |
| Increase to 20% over 3 years:
16% from January 1, 2024, 19% from January 1, 2025, 20% from January 1, 2026. |
Other transport (excluding urban and road) | 📈 |
Exemptions of VAT
Common Consumer Products:
With right of deduction: pharmaceutical products, Domestic water, Sanitation services.
Without right of deduction: Butter, Powdered milk, Canned sardines, Household soap, School supplies.
Mohammed VI Foundation:
The Mohammed VI Foundation for Science and Health benefits from a VAT exemption with right of deduction.
Cooperatives:
Cooperatives offering services related to agriculture benefit from an exemption under regulated conditions.
Operating concessions upon import:
The VAT exemption is established up to the amount of VAT liquidated upon importation for the royalties and rights granted.
II) Corporate taxes (CT)
Clarification of the conditions for reducing the CT rate from 35% to 20%:
Clarification on the conditions for transition of the Corporate Tax rate from 35% to 20%. The application of the reduced rate of 20% is conditional on maintaining the net profit below one hundred million (100,000,000) dirhams for three (3) consecutive financial years. However, this rule does not apply if the net profit exceeding the threshold results from non-current operations.
Mohammed VI Foundation for Science and Health
The 2024 Finance Law grants a permanent exemption from Corporate Tax (IS) to the Mohammed VI Foundation for Science and Health for all of its activities, operations and the resulting income.
Donations from taxpayers subject to CT, whether in cash or in kind, allocated to the Mohammed VI Foundation for Science and Health, are deductible for tax purposes.
III) Personal Income Tax (IT)
Deductibility of social security contributions:
The 2024 Finance Law extends the right to deduct social contributions paid under the basic compulsory health insurance (AMO) to professionals, self-employed workers and self-employed persons carrying out a liberal activity.
Clarification of the calculation of Profit from movable capital following an inherited transfer:
In the event of transfer of inherited securities, the acquisition price taken into account is the market value of these securities at the death of the deceased, as recorded in the inventory drawn up by the heirs. In the absence of this information, the taxpayer can declare the market value on the day of the deceased’s death, without taking into account acts of joint ownership or others. In the event of automatic taxation, the taxation is based on the transfer price, due to lack of precise information.
Clarification of the calculation of Land Profit following an inheritance:
Similar to the previous point, the acquisition price of inherited buildings is determined by the market value on the day of the deceased’s death, as recorded in the inventory drawn up by the heirs. In the absence of this information, the taxpayer can declare the market value on the day of the deceased’s death, without consideration of acts of joint ownership or others.
Flat rate reduction on artists’ fees:
The gross amount of fees awarded to artists, whether they work individually or within troupes, will now be subject to a 30% withholding tax. However, a flat-rate reduction of 50% will be applied before this deduction.
IV) Common measures
Principle of the right to error:
The law establishes a system allowing taxpayers to spontaneously correct their tax declarations. They can request from the tax administration a statement of the irregularities noted, then submit a corrective declaration, pay the additional duties without penalties, accompanied by an explanatory note specifying the rectifications made.
Simplification of the abuse of rights procedure:
To simplify the fight against abuse of rights, the 2024 Finance Law removes one level of appeal, now only the national tax appeal commission. Taxpayers can request prior consultation with the administration for potentially abusive transactions.
Improvement of the examination of the tax situation of individuals:
A simplified adversarial procedure is established to ensure the rights of taxpayers, including the sending of an audit notice, an oral debate, a maximum audit duration of 6 months, and communication of adjustments within 3 months following the closing of the audit. control.
Clarification of non-cumulative tax benefits:
The 2024 Finance Law repeals the provisions preventing the accumulation of certain tax advantages, in order to avoid any divergence of interpretation between common law tax advantages and those provided for by the investment charter, thus supporting the tax and investment.
V) Registration rights
Alignment of rates for acts of allocation of premises or land by cooperatives and associations:
The 2024 Finance Law established an alignment of registration fee rates for all acts of allocation of premises and land by cooperatives or associations.
- For built premises intended for residential, commercial, professional or administrative use, the rate increased from 1.5 to 4%.
- As for acts granting bare land, the rate increased from 1.5% to 5%.
- In addition, the transfer of housing to the cooperator after full release of the subscribed capital will be taxed at 4%.
Exemption from registration fees for the Mohammed VI Foundation for Science and Health:
The 2024 Finance Law exempted registration fees for acts related to the activities and operations of the Mohammed VI Health Sciences Foundation created according to Law No. 23-23.
Supervision of acts subject to registration:
Notaries, civil servants exercising notarial functions, Adouls, Hebrew notaries and any person drafting or contributing to the drafting of a deed subject to registration must now respect two obligations:
- Present a certificate prior to the drafting of any act justifying the payment of taxes and duties linked to the building for the year of transfer or transfer, as well as for previous years.
- Include the article numbers relating to the housing tax and the municipal services tax in the documents drawn up.
VII) Other tax measures
Public debt recovery code:
The possibility of electronically sending and notifying public debts to taxpayers is introduced. Provisions are amended to allow the Minister of Finance to grant discounts or moderations on late payment interest and penalties.
Discharge contribution for regularization of assets abroad:
A final contribution is established for the voluntary regularization of assets held abroad before January 1, 2023. It requires the declaration of assets, their repatriation in foreign currency, and the payment of a final contribution varying between 2% and 15% depending on cases.
Voluntary regularization of the tax situation of taxpayers:
A derogatory measure is introduced in 2024 allowing the voluntary regularization of the tax situation of individuals. It concerns profits and taxable income not declared before January 1, 2024, with a contribution set at 5% of liquid assets and acquired goods not declared.
Discharge contribution for check payment incidents:
A final contribution is set at 1.5% of the amount of unpaid checks issued before December 31, 2023, making it possible to avoid penalties relating to payment incidents. The maximum amounts are 10,000 dirhams for individuals and 50,000 dirhams for legal entities.
State assistance for housing support:
The conditions for benefiting from state aid for the main residence are revised, requiring in particular that the accommodation has at least two rooms and is assigned to the main residence for at least five years.
Extension of the amnesty for inactive companies:
The amnesty in favor of inactive companies, established by the 2023 Finance Law, is renewed in 2024.
This summary aims to present to the reader the main tax reforms brought by this law, offering an overview of the major changes made in the Moroccan tax landscape for the current year. For a more detailed and exhaustive analysis, please refer to the Finance Law 2024 and other amended laws. Please note that the information provided here does not constitute tax advice. For specialist and specific advice regarding your financial or tax situation, we strongly recommend that you contact us
La Loi de Finances 2024 introduit un ensemble de mesures cruciales qui redessinent le paysage fiscal des contribuables marocains. Découvrez les implications dans ce petit résumé qui présente de manière sommaire les dispositions fiscales apportées par cette loi.
I) Taxe sur la valeur ajoutée (TVA)
1) Retenue à la source (RAS) de la TVA:
RAS sur biens d’équipement et travaux imposables:
⚠️ La TVA sera désormais retenue à la source par les clients pour tous les fournisseurs de biens d’équipement et de travaux imposables, qui ne justifieraient pas d’une régularité fiscale en fournissant une attestation de régularité fiscale émise par l’administration fiscale datant de moins de 6 mois.
Exceptions : Certaines entités du secteur public seront exemptées de cette obligation de retenue.
RAS sur prestations de services:
⚠️ Retenue à la source de 75% du montant de la TVA pour les prestataires de services par les clients des entités du secteur public et pour les particuliers traitant avec des entités du secteur privé.
⚠️ Retenue à 100% s’il n’y a pas d’attestation de régularité fiscale des fournisseurs.
Exceptions à la RAS:
Énergie électrique et eau distribuée publiquement.
Assainissement et location de compteurs.
Opérateurs télécoms.
Agents en courtage d’assurances.
Transactions ≤ 5 000 MAD (limite 50 000 MAD/mois/fournisseur).
Restitution crédit de TVA:
Sans doute à des fins de compensation de l’impact sur la trésorerie des contribuables, la loi de finances prévoit la restitution du crédit de TVA suite au prélèvement à la source. Le mode opératoire et son efficacité resteront à clarifier.
2) Autres Mesures concernant la TVA
Modification de dispositions concernant la TVA :
| Conservation des Biens d’Investissement | La loi réinstaure l’obligation de conserver les biens d’investissement dans un compte d’immobilisation pendant 60 mois, sous peine de remboursement au Trésor de l’avantage initial. |
| Élargissement de la TVA pour le Commerce Numérique | La Loi de Finance 2024 intègre dans la TVA les services dématérialisés en ligne fournis par des fournisseurs étrangers à des consommateurs locaux. |
| Solidarité des Dirigeants pour la TVA | La loi instaure la solidarité pour la collecte et le versement de la TVA, impliquant toute personne exerçant des fonctions administratives ou de gestion et tout bénéficiaire effectif de la TVA non payée. |
| Régime d’Auto Liquidation de la TVA | Ce nouveau régime optionnel permet aux entités assujetties à la TVA de calculer cette taxe sur leurs achats hors champ ou exonérés, leur permettant simultanément de la déduire. |
| Régime Fiscal des Locations Immobilières et Exonérations d’Investissement | Clarification des règles de TVA pour les locations de locaux non équipés à usage professionnel et des conditions d’exonération des biens d’investissement, ils sont assujettis à la TVA lorsque leur acquisition ou construction, a été faite avec déduction ou exonération de cette taxe. |
Réaménagement des Taux de TVA:
| Réduction progressive du taux de 14% à 10%.
12% dès le 1er janvier 2024, 10% dès le 1er janvier 2025. |
Prestations de services liées aux assurances | 📉 |
| Passe de 7 à 10% | Eau aux réseaux publics, assainissement, location de compteurs d’eau (excluant certaines opérations). | 📈 |
| Alignement progressif du taux de TVA
16% dès le 1er janvier 2024, 18% dès le 1er janvier 2025, 20% dès le 1er janvier 2026. |
Électricité | 📈 |
| Alignement progressif du taux de TVA
11% dès le 1er janvier 2024, 15% dès le 1er janvier 2025, 20% dès le 1er janvier 2026. |
Location des compteurs d’électricité | 📈 |
| Réduction progressive de 14% à 10%.
12% dès le 1er janvier 2024, 10% dès le 1er janvier 2025. |
Énergie renouvelable vendue par les producteurs : | 📉 |
| Augmentation progressive de 7% à 10%.
8% dès le 1er janvier 2024, 9% dès le 1er janvier 2025, 10% dès le 1er janvier 2026. |
Sucre raffiné | 📈 |
| Augmentation de 7% à 10%. | Voitures économiques | 📈 |
| Réduction à 10% sur 3 ans :
13% dès le 1er janvier 2024, 12% dès le 1er janvier 2025, 10% dès le 1er janvier 2026. |
Transport urbain et routier de passagers et marchandises | 📉 |
| Augmentation à 20% sur 3 ans :
16% dès le 1er janvier 2024, 19% dès le 1er janvier 2025, 20% dès le 1er janvier 2026. |
Autres transports (hors urbain et routier) | 📈 |
Exonérations de TVA
Produits de Consommation Courante:
Avec droit à déduction : Produits pharmaceutiques, Eau domestique, Services d’assainissement.
Sans droit à déduction : Beurre, Lait en poudre, Conserves de sardine, Savon ménager, Fournitures scolaires.
Fondation Mohammed VI:
La Fondation Mohammed VI des Sciences et de la Santé bénéficie d’une exonération de TVA avec droit à déduction.
Coopératives:
Les coopératives offrant des services liés à l’agriculture bénéficient d’une exonération selon des conditions réglementées.
Concessions d’exploitation lors de l’importation:
L’exonération de la TVA est établie jusqu’à concurrence du montant de la TVA liquidée lors de l’importation pour les redevances et droits concédés.
II) Impôts sur les sociétés (IS)
Clarification des conditions de réduction du taux d’IS de 35% à 20% :
Clarification sur les conditions de transition du taux d’Impôt sur les Sociétés de 35% à 20%. L’application du taux réduit de 20% est conditionnée par le maintien du bénéfice net inférieur à cent millions (100 000 000) de dirhams pendant trois (3) exercices consécutifs. Cependant, cette règle ne s’applique pas si le bénéfice net dépassant le seuil de 100 MMAD résulte d’opérations non courantes.
Fondation Mohammed VI des Sciences et de la Santé
La Loi de Finances 2024 accorde une exonération permanente de l’Impôt sur les Sociétés (IS) à la Fondation Mohammed VI des Sciences et de la Santé pour l’intégralité de ses activités, opérations et les revenus qui en découlent.
Les dons des contribuables soumis à l’IS, qu’ils soient en argent ou en nature, attribués à la Fondation Mohammed VI des Sciences et de la Santé, sont éligibles à une déductibilité fiscale concernant l’Impôt sur les Sociétés.
III) Impôt sur le Revenu (IR)
Déductibilité des cotisations sociales :
La Loi de Finances 2024 élargit le droit de déduction des cotisations sociales versées dans le cadre des régimes d’assurance maladie obligatoire (AMO) aux professionnels, travailleurs indépendants et travailleurs non salariées exerçant une activité libérale.
Clarification du calcul du Profit de capitaux mobiliers suite à une cession héritée :
En cas de cession de valeurs mobilières héritées, le prix d’acquisition pris en compte est la valeur vénale de ces valeurs au décès du défunt, telle qu’inscrite dans l’inventaire dressé par les héritiers. En l’absence de ces informations, le contribuable peut déclarer la valeur vénale au jour du décès du défunt, sans tenir compte des actes d’indivision ou autres. En cas de taxation d’office, l’imposition se base sur le prix de cession, faute d’informations précises.
Clarification du calcul du Profit foncier suite à un héritage :
Similairement au point précédent, le prix d’acquisition des immeubles hérités est déterminé par la valeur vénale au jour du décès du défunt, telle qu’inscrite dans l’inventaire dressé par les héritiers. En l’absence de ces informations, le contribuable peut déclarer la valeur vénale au jour du décès du défunt, sans considération des actes d’indivision ou autres.
Abattement forfaitaire sur les cachets des artistes :
Le montant brut des cachets attribués aux artistes, qu’ils travaillent de manière individuelle ou au sein de troupes, sera dorénavant soumis à une retenue à la source de 30%. Cependant, un abattement forfaitaire porté à 50% sera appliqué avant cette retenue.
IV) Mesures communes
Principe du droit à l’erreur :
La loi instaure un dispositif permettant aux contribuables de rectifier spontanément leurs déclarations fiscales. Ils peuvent demander à l’administration fiscale un état des irrégularités constatées, puis souscrire une déclaration rectificative, payer les droits complémentaires sans pénalités, accompagnée d’une note explicative précisant les rectifications effectuées.
Simplification de la procédure d’abus de droit :
Pour simplifier la lutte contre les abus de droit, la Loi de Finances 2024 supprime un niveau de recours, maintenant uniquement la commission nationale du recours fiscal. Les contribuables peuvent demander une consultation préalable à l’administration pour des opérations potentiellement abusives.
Amélioration de l’examen de la situation fiscale des personnes physiques :
Une procédure contradictoire simplifiée est instituée pour assurer les droits des contribuables, incluant l’envoi d’un avis de vérification, un débat oral, une durée de contrôle de 6 mois maximum, et une communication des redressements dans les 3 mois suivant la clôture du contrôle.
Clarification du non-cumul des avantages fiscaux :
La Loi de Finances 2024 abroge les dispositions empêchant le cumul de certains avantages fiscaux, afin d’éviter toute divergence d’interprétation entre les avantages fiscaux de droit commun et ceux prévus par la charte d’investissement, soutenant ainsi la politique fiscale et d’investissement.
V) Droits d’enregistrement
Alignement des taux pour les actes d’attribution de locaux ou terrains par les coopératives et associations :
La Loi de Finances 2024 a mis en place un alignement des taux de droits d’enregistrement pour tous les actes d’attribution de locaux et terrains par les coopératives ou associations.
- Pour les locaux construits, destinés à un usage d’habitation, commercial, professionnel ou administratif, le taux est passé de 1.5 à 4%.
- Quant aux actes portant attribution de terrains nus, le taux est passé de 1.5% à 5%.
- De plus, la cession du logement au coopérateur après libération intégrale du capital souscrit sera taxée à 4%.
Exonération des droits d’enregistrement pour la Fondation Mohammed VI des Sciences et de la Santé :
La Loi de Finances 2024 a exonéré les droits d’enregistrement des actes liés aux activités et opérations de la Fondation Mohammed VI des Sciences de la Santé créée selon la Loi n°23-23.
Encadrement des actes soumis à l’enregistrement :
Les notaires, fonctionnaires exerçant des fonctions notariales, Adouls, notaires hébraïques et toute personne rédigeant ou contribuant à la rédaction d’un acte soumis à l’enregistrement doivent désormais respecter deux obligations :
- Présenter une attestation préalable à la rédaction de tout acte justifiant le paiement des impôts et taxes liés à l’immeuble pour l’année de mutation ou de cession, ainsi que pour les années antérieures.
- Inclure les numéros d’articles relatifs à la taxe d’habitation et à la taxe de services communaux dans les actes rédigés.
VII) Autres mesures fiscales
Code de recouvrement des créances publiques :
La possibilité d’envoyer et de notifier électroniquement des créances publiques aux contribuables est instaurée. Des dispositions sont modifiées pour permettre au Ministre des Finances d’accorder des remises ou modérations sur les intérêts de retard et les pénalités.
Contribution libératoire pour régularisation des avoirs à l’étranger :
Une contribution libératoire est instaurée pour la régularisation volontaire des avoirs détenus à l’étranger avant le 1er janvier 2023. Elle exige la déclaration des avoirs, leur rapatriement en devises, et le paiement d’une contribution libératoire variant entre 2% et 15% selon les cas.
Régularisation volontaire de la situation fiscale des contribuables :
Une mesure dérogatoire est introduite en 2024 permettant la régularisation volontaire de la situation fiscale des personnes physiques. Elle concerne les profits et revenus imposables non déclarés avant le 1er janvier 2024, avec une contribution fixée à 5% des avoirs liquides et biens acquis non déclarés.
Contribution libératoire pour incidents de paiement de chèques :
Une contribution libératoire est fixée à 1.5% du montant des chèques impayés émis avant le 31 décembre 2023, permettant d’éviter les pénalités relatives aux incidents de paiement. Les montants maximums sont de 10 000 dirhams pour les personnes physiques et de 50 000 dirhams pour les personnes morales.
Aide de l’État pour le soutien au logement :
Les conditions pour bénéficier de l’aide de l’État pour l’habitation principale sont révisées, exigeant notamment que le logement comporte au moins deux pièces et soit affecté à l’habitation principale pendant au moins cinq ans.
Prorogation de l’amnistie pour les entreprises inactives :
L’amnistie en faveur des entreprises inactives, instaurée par la Loi de Finances 2023, est reconduite en 2024.
Ce résumé vise à présenter au lecteur les principales réformes fiscales apportées par cette loi, offrant un aperçu des changements majeurs opérés dans le paysage fiscal marocain pour l’année en cours. Pour une analyse plus détaillée et exhaustive, il faut se référer à la Loi de Finances 2024 et autres lois modifiées. Veuillez noter que les informations fournies ici ne constituent pas un conseil fiscal. Pour des conseils spécialisés et spécifiques concernant votre situation financière ou fiscale, nous vous recommandons vivement nous contacter